ORIGEM
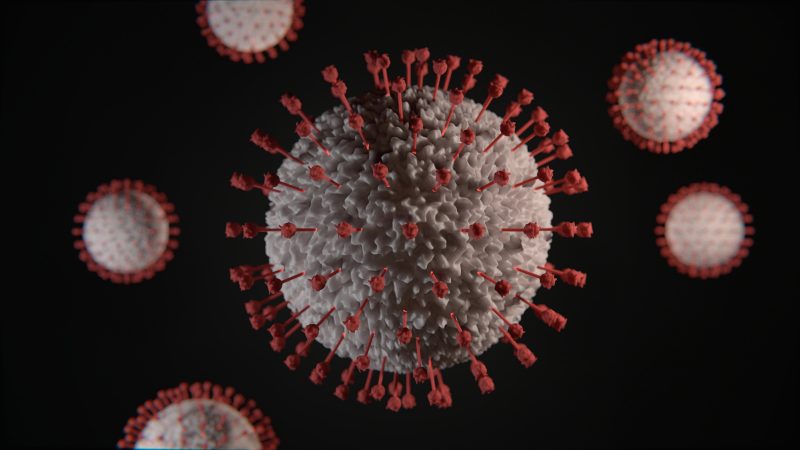
Foto de Viktor Forgacs na Unsplash
Os primeiros casos de infecção por Coronavírus surgiram na China e indícios apontam para um mercado que vende animais vivos para serem usados na alimentação na cidade de Wuhan.
O Vírus é do tipo RNA que ataca os pulmões tendo como sintomas febre, tosse, falta de ar e dificuldade para respirar ou insuficiência renal.
O nome Coronavírus vem de sua aparecia em forma de coroa visualizada por meio de um microscópio eletrônico “corona” significa coroa em italiano e espanhol.
Na china é muito comum à venda de uma grande variedade de animais vivos como alimento o que facilitou a transmissão do Coronavírus entre os animais e consequentemente aos seres humanos, porem até o momento não se sabe qual foi o principal animal transmissor. No momento o mercado está interditado pelo governo chinês para perícia.
Na china quase 500 pessoas já foram infectadas e cerca de 1400 estão sendo monitoradas pelo governo. Já foram identificados casos na Tailândia, Taiwan, Vietnã, Arábia Saudita, Cingapura, Coreia do Sul, Japão e Estados Unidos.
TRANSMISSÃO E TRATAMENTO.
A transmissão do Coronavírus é feita por meio do ar através de gotículas da tosse ou respiração de pessoas e animais contaminados o que torno o Coronavírus altamente contagioso. Infelizmente, até o momento não há vacina nem remédio para combater o Coronavírus.
COMO SE PREVENIR?
Para se prevenir evite áreas de risco com muita aglomeração de pessoas, se for a ambientes assim proteja-se utilizando mascara. Evite contato com animais sem proteção e com pessoas que apresentem sintomas semelhantes aos resfriados e a gripe.
Carnes e ovos podem ser consumidos após o devido cozimento.
ESTOU NO BRASIL, PRECISO ME PREOCUPAR?
No momento não há nem um caso confirmado da doença no Brasil.
O período de incubação do vírus é de uma a duas semanas, o que torna possível que algum viajante internacional infectado chegue ao Brasil. Mas o governo Chinês já pôs em ação seu programa de contenção epidemiológica para isolar e bloquear o contato com pacientes infectados no país.
Diversos países estão tomando medidas de precaução, como análise de temperatura dos viajantes em aeroportos, incluindo o Brasil, e a cidade Wuhan foi interditada. A festa do ano novo Chinês foi cancelada para evitar concentração de milhares de pessoas e uma possível disseminação do Coronavírus.
A saúde é o nosso bem maior e investir nela é uma atitude inteligente, pessoas inteligentes praticam atividades físicas, cuidam da alimentação e tem um Plano de Saúde para fazer exames periódicos junto do acompanhamento de seu médico.
O plano de Saúde é essencial nesse processo caso você não queira depender da morosidade do atendimento público no SUS.
Caso você ainda não tenha um Plano de Saúde CLIQUE AQUI!
Receba o contato de especialista da Long Life é rápido, fácil e o melhor gratuito.
Você mantém dados de clientes PF ou PJ na sua empresa ou no seu escritório?
Sabia que a Lei Geral de Proteção de Dados (LGPD) prevê a responsabilização em caso de acessos não autorizados e de situações acidentais ou ilícitas de destruição, perda, alteração, comunicação ou qualquer forma de tratamento inadequado ou ilícito dos dados armazenados?
Desde que sancionada, em agosto de 2018, a LGPD trouxe grandes preocupações para quem mantém informações de clientes e usuários em bancos de dados. A lei dispõe que qualquer empresa que incluir informações pessoais, mesmo as mais simples, como nome e e-mail de clientes, deverá se atentar aos procedimentos previstos na lei.
As multas aplicadas às empresas que não se adequarem à lei podem chegar a R$50 milhões de reais.
VIGÊNCIA DA LEI
O prazo de início de vigência da lei (2 anos) foi estipulado visando promover tempo adequado para que as empresas se adequem aos procedimentos previstos. A lei entrará em vigor em agosto de 2020, dois anos após sua aprovação.
Por isso, é necessário que as empresas, além de adotar as medidas previstas na lei, busquem uma solução adequada, para que não tenham prejuízos em caso de falhas na confidencialidade dos dados de seus clientes, diante da nova legislação aplicável.
Seguro de Proteção de Dados & Responsabilidade Cibernética

O QUE É?
Cada vez mais, as Empresas estão dependentes da tecnologia para gerenciar seus negócios e informações. Hoje, praticamente todas as empresas trabalham com dados pessoais e corporativos, como número de cartão de crédito, identidade, endereço, registros médicos, passaporte, lista de clientes, orçamento, planos de negócios, planos de marketing etc. O Seguro de Proteção de Dados & Responsabilidade Cibernética é a solução que assegura essas empresas quanto à responsabilização pela violação não intencional das disposições legais.
COBERTURAS
Responsabilidade por Dados Pessoais e Corporativos:
A divulgação pública de dados privados que estão sob custódia da sociedade e a divulgação pública de dados corporativos de um terceiro (orçamentos, listas de clientes, planos de marketing, etc.) ou informações profissionais de um terceiro que estejam sob custódia da sociedade e sejam confidenciais;
Responsabilidade pela Segurança de Dados
Ato, erro ou omissão que resulte em:
- Contaminação de dados de terceiro por software não autorizado ou código malicioso (vírus);
- Negação de acesso inadequada para o acesso de um terceiro autorizado aos dados;
- Roubo ou furto de código de acesso nas instalações da sociedade ou via sistema de computador;
- Destruição, modificação, corrupção e eliminação de dados armazenados em qualquer sistema de computador;
- Roubo ou furto físico de hardware da empresa por um terceiro;
- Divulgação de dados devido a uma violação de segurança de dados.
Responsabilidade por Empresas Terceirizadas
Violação de informação pessoal que resulte em uma reclamação contra uma empresa terceirizada pelo processamento ou coleta de dados pessoais em nome da sociedade e pelos quais a sociedade é responsável.
Custos de Defesa
Honorários advocatícios e custas judiciais incorridos exclusivamente da defesa ou recurso de um procedimento civil, regulatório, administrativo ou criminal.
Investigação
Os honorários, custos e gastos razoáveis que o Segurado incorra para o assessoramento legal e a representação relacionados a uma investigação.
Sanções Administrativas
As Sanções Administrativas que a sociedade seja obrigada a pagar relacionadas a uma investigação.
Restituição de Imagem da Sociedade e Pessoal
Custos e despesas para mitigar os danos à reputação em consequência de uma reclamação coberta pela apólice.
Notificação & Monitoramento
Custos incorridos para a notificação de uma violação de dados aos usuários.
Dados Eletrônicos
No caso de uma ‘’Violação de Dados de Segurança’’, estão cobertos os custos para determinar se os dados eletrônicos podem ser ou não restaurados, restabelecidos ou recriados, e os custos para restaurar, restabelecer ou recriar tais dados eletrônicos, quando possível.
Extensões Opcionais
Extorsão na Internet
Pagamento de qualquer perda por extorsão sofrida pelo Segurado exclusivamente como resultado de uma ameaça de segurança.
Conteúdo de Mídia
Pagamento de qualquer perda resultante de ato, erro, declaração inexata ou incerta ou omissão com relação à compilação, criação, publicação, impressão, difusão ou distribuição de material que resulte em uma infração de direitos autorais (copyright), marcas registradas, plágio, pirataria, divulgação pública de fatos privados, entre outros.
Interrupção de Rede
Cobertura para o lucro líquido que teria sido obtido e as despesas operacionais decorrentes de uma interrupção ou suspensão dos negócios, real e mensurável, causada exclusiva e diretamente por uma falha de segurança.
A QUEM SE DESTINA?
Entre as principais indústrias afetadas pela perda de dados, estão: Saúde, Entidades Governamentais, Educação, Instituições Financeiras, Varejo, Telecomunicação, Tecnologia da Informação, Indústrias, ONGs e Prestadores de Serviço.
Quer receber consultoria da Long Life sobre o assunto? Clique aqui
O PROFISSIONAL LIBERAL E A RESPONSABILIDADE CIVIL – A importância do SEGUROPor Leandro Lourenço*
Você sabe o que é ato ilícito? E responsabilidade civil, você sabe o que é?
Embora esses conceitos envolvam situações importantíssimas e que fazem parte do nosso cotidiano, muitas pessoas não conhecem realmente seu significado e sua importância.
Atos ilícitos estão sujeitos a reparação. Essa premissa é uma regra universal no Direito Civil. Se você comete um ato ilícito, você tem o DEVER de reparar. De forma sucinta, a responsabilidade civil pode ser definida como o dever de indenizar, de reparar o dano, desde que preenchidos os requisitos, como a comprovação do dano e o nexo de causalidade, por exemplo.
Ato ilícito é qualquer dano causado a outrem, pela conduta de alguém, seja ela uma ação ou omissão voluntária, negligência, imprudência e, até mesmo, imperícia, embora esta não esteja expressa na lei.
Também é considerado ato ilícito a conduta daquele que, ao exercer seu direito, ultrapassa o limite dos direitos do outro, lesando-o. Assim, podemos dizer que a responsabilidade civil decorre do ato ilícito.
Todos os profissionais estão sujeitos a cometer erros. Mesmo os mais experientes no exercício de suas atribuições, podem cometer um ato ilícito, ou seja, causar danos a clientes ou terceiros que não estão diretamente ligados a suas atividades. Estes, por sua vez, têm o direito de pleitear a reparação do dano sofrido.
Quais profissionais estão sujeitos a cometer ato ilícito?
Vários são os exemplos de erros profissionais: um engenheiro que realiza um cálculo incorreto, resultando na queda de um muro sobre a propriedade vizinha ou o desabamento de um imóvel; um médico que, ao realizar uma cirurgia, esquece o instrumento no interior do paciente; o advogado que perde o prazo para juntar uma contestação ou apresentar uma prova; o dentista que erra tratamento e provoca a perda de um dente em paciente; etc.
Você sabia que nem sempre é necessário provar que houve culpa para que haja a obrigação de reparar o dano?
Chama-se de responsabilidade civil objetiva aquela em que não é necessário comprovar a existência do elemento “culpa”. Basta que o prejudicado comprove o dano e a relação de causalidade entre este e a conduta do agente causador do dano, para que exista o direito de pleitear o reparo. Não se questiona, assim, a culpa ou não do agente, pois, havendo prejuízo, há obrigação de indenizar.
Obras e construções, geralmente produzem reflexos danosos aos edifícios vizinhos, seja em função de vibrações do estaqueamento, transporte e queda de materiais, movimentação de máquinas pesadas, etc. Os danos causados a vizinhança devem ser reparados por quem os causa, como também por quem aufere os proveitos da construção. Trata-se de solidariedade do construtor e do proprietário da obra pela reparação civil de todos os danos causados.
Segundo Carlos Roberto Gonçalves,
“O construtor, ou seja, o engenheiro, o arquiteto, o licenciado ou a sociedade autorizada a construir, que assume os encargos técnicos da construção e aufere as vantagens econômicas da execução da obra juntamente com o seu dono, é responsável solidariamente com este por danos causados à propriedade vizinha. O proprietário, porém, tem ação regressiva contra o construtor, se os danos decorreram de imprudência, negligência, e, especialmente, imperícia de sua parte (RT, 489:96).”
Para todo exercício profissional há riscos de danos. Entretanto, profissionais e empresas podem proteger-se através de contratos com companhias seguradoras, através de seguros de responsabilidade civil profissional (advogados, médicos, engenheiros, contadores, etc.) ou de riscos de engenharia (no caso de construções).
Geralmente os seguros de responsabilidade civil profissional oferecem cobertura tanto para os valores referente aos danos causados, como também para as custas processuais referente a defesa dos profissionais, garantindo a proteção do seu patrimônio em caso de condenação.
*Dr. Leandro Lourenço dos Santos é advogado, especialista em Direito Civil e Processo Civil pela Universidade São Francisco, e Gerente na Long Life Corretora de Seguros.
Você está renovando ou pensado em contratar um Seguro para sua empresa?
A Long Life possui profissionais especializados em seguros que tem como missão encontrar a melhor cobertura pelo menor custo. Conte com toda assessoria que você precisa desde a escolha do melhor plano de seguro para você e por todo o período de cobertura do seguro contratado, inclusive todo apoio necessário caso aconteça algum sinistro.
Contrate já!
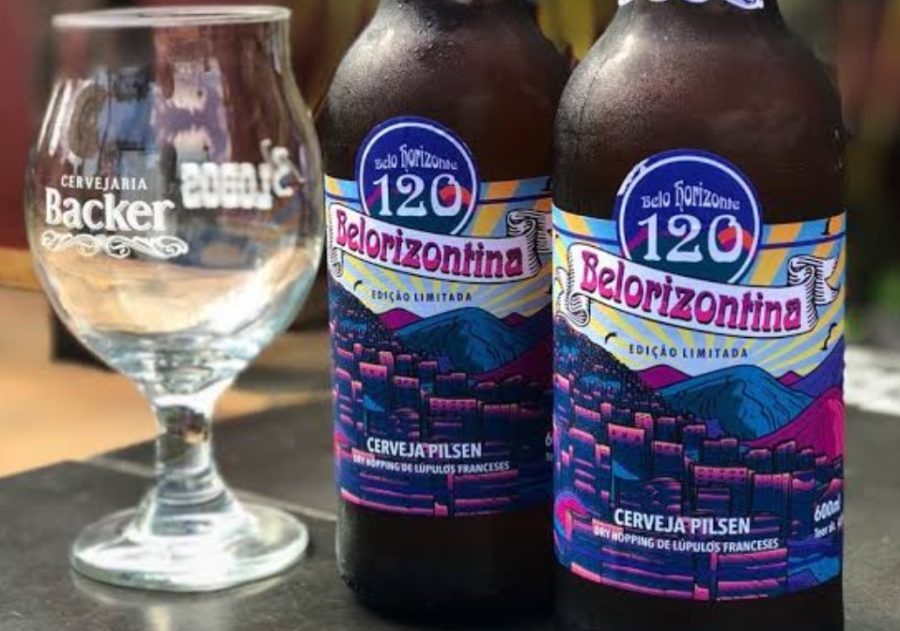
De acordo com relatório da Polícia Civil de MG, já são onze casos notificados de síndrome nefroneural, que estão supostamente ligados à ingestão da cerveja artesanal Belorizontina, da cervejaria Backer. Ainda segundo a Polícia Civil, foram identificados dois lotes do produto contaminados por dietilenoglicol e monoetilenoglicol. Até ontem (13), 17 pessoas haviam apresentado os sintomas relacionados com a contaminação pela substância. Um dos pacientes internados com os sintomas, Paschoal Dermatini Filho, morreu em Juiz de Fora.
E agora? Como fica o caso das pessoas contaminadas após ingerir a bebida? A cervejaria pode ser responsabilizada?
De acordo com o advogado Dr. Leandro Lourenço*, independente de comprovação de culpa, a empresa deverá ser responsabilizada pelos danos causados aos consumidores da bebida, uma vez que a responsabilidade civil, nesse caso, é objetiva, ou seja, a culpa é presumida. As pessoas que sofreram danos decorrentes do consumo do produto contaminado poderão pleitear judicialmente a reparação dos danos.
Casos de alteração em alimentos – seja por falha humana, mecânica ou até mesmo por contaminação maliciosa – podem colocar em risco a continuidade de uma empresa.
Muito se fala sobre as medidas que as companhias podem adotar para evitar tais danos. No entanto, existem casos, como o da empresa Backer, em que a situação já fugiu do controle, e produtos precisaram ser retirados das prateleiras.
É um momento crítico, no qual a empresa necessita de suporte para tomar decisões assertivas.
Por fatos como esse, determinadas seguradoras oferecem um determinado tipo de seguro, que ajuda a controlar os efeitos das retiradas dos produtos do mercado, cobrindo custos importantes e fornecendo serviços de consultoria de gerenciamento de crise e comunicação, que minimiza o impacto sofrido pela empresa em razão da exposição a qual está submetida.
Dependendo da extensão dos danos causados, caso seja comprovada a relação de causalidade entre o consumo da bebida e os casos de contaminação, as consequências para a empresa Backer podem ser gravíssimas.
O fato é que, independente de culpa, a cervejaria já está sofrendo efeitos danosos, uma vez que houve a interdição da fábrica pelo Ministério da Agricultura, Pecuária e Abastecimento (Mapa) e a apreensão de seus produtos para análises.
O seguro de responsabilidade civil é fundamental para que sejam minimizados os efeitos dos danos sofridos por uma empresa, como no caso da Backer, e para que cada pessoa afetada tenha seus danos devidamente reparados, sem que se coloque em risco, no entanto, a continuidade da empresa.
*Dr. Leandro Lourenço dos Santos é advogado, especialista em Direito Civil e Processo Civil pela Universidade São Francisco, e Gerente na Long Life Corretora de Seguros.
Você está renovando ou pensado em contratar um Seguro para sua empresa?
A Long Life possui profissionais especializados em seguros que tem como missão encontrar a melhor cobertura pelo menor custo. Conte com toda assessoria que você precisa desde a escolha do melhor plano de seguro para seu veículo e para todo o período de cobertura do seguro contratado, inclusive todo apoio necessário caso aconteça algum sinistro.
RECEBA UMA CONSULTORIA GRATUITA! CLIQUE AQUI
Fontes:
8 FATOS QUE TALVEZ VOCÊ NÃO CONHEÇA SOBRE SEGURO AUTO
A primeira coisa que nos vêm à mente quando falamos de Seguro Auto, é proteção contra roubo e furto. Só na capital paulista concentra-se 15% das ocorrências de todo o país, são 226 roubos e furtos por dia. Se você mora no estado de São Paulo com certeza não quer fazer parte deste número.
Mas caso você seja sorteado e seu Automóvel seja levado, o cenário pode ficar ainda pior se não tiver um Seguro Auto contratado.
Assim como o cinto de segurança existe para proteger a sua integridade física na hora de dirigir, o Seguro Auto existe para proteger a integridade do seu patrimônio na hora em que você mais precisa.
Conseguir o carro dos sonhos é uma tarefa difícil, depois de tanto empenho é essencial ter a garantia de que não ficará no prejuízo se seu Automóvel for levado ou avariado de uma hora para outra deixando a sensação de impotência e frustação.
1º – É possível ajustar o preço do seu seguro auto
Vários fatores influenciam nos cálculos atuariais das seguradoras na hora de precificar o Seguro Auto.
Em suma, são três pilares que determinam a precificação: o Perfil do Condutor, o Modelo do Veículo e o Pacote de Cobertura do Seguro que deseja contratar.
No entanto, vale ressaltar que dos três pilares mencionados, o único pilar que pode ser alterado alguns itens pelo proponente para que se consiga uma otimização de preços, é o Pacote de Coberturas a ser contratado, visto que os outros pilares precisam refletir a verdade a respeito do condutor e de sua utilização para que a indenização seja paga quando houver um sinistro.
Perfil do Condutor:
- Idade do condutor do veículo;
- Tempo de Habilitação;
- Sexo;
- Estado Civil do condutor;
- Região em que o veículo será utilizado;
- Como o condutor utiliza o veículo;
- Média de utilização mensal;
Modelo do Veículo:
- Ano de fabricação: carros mais novos possuem peças de reposição mais caras, aumentando o valor do seguro;
- Modelo: Alguns modelos são mais visados para roubo do que outros, a SUSEP (Superintendência de Seguros Privados) disponibiliza um índice online gratuito para consulta;
- Guarda do veículo: Se este será guardado em estacionamento ou garagem;
- Veículo para uso comercial ou de passeio;
- Dispositivos de Segurança: se possui Rastreadores via Satélite, Bloqueadores, etc.;
- Índice de Sinistralidade da região em que se encontra o automóvel;
Plano de Seguro
- Coberturas: o valor do seguro auto varia a partir da cobertura e das assistências que se deseja contratar, muitas assistências acrescentam pouco no valor e oferecem mais tranquilidade durante o ano todo.
- Franquia: quanto menor a franquia, maior o preço do seguro do veículo;
2º – Tranquilidade não tem preço
Quer seu veículo seja para trabalho ou passeio, a tranquilidade de saber que você pode estacionar o seu veículo onde você for e que não ficará no prejuízo caso algo aconteça, não tem preço.
A certeza de que seremos assistidos no momento do imprevisto, seja em um acidente ou um simples pneu furado, falta de combustível ou algum problema mecânico, faz do seu trajeto um momento de paz e não de preocupação.
Possuir um seguro para seu veículo, para seus passageiros e para terceiros, proporciona a confiança necessária para que você possa aproveitar o que a vida tem de melhor a lhe oferecer.
Você não usa o seu seguro apenas quando tem um sinistro, você o usa todos os dias quando sai de casa e tem a tranquilidade de saber que está protegido de qualquer imprevisto.
3º – Cobertura compreensiva: O que é e como funciona?
A Cobertura Compreensiva Básica tem por objetivo indenizar o segurado pelos prejuízos sofridos em consequência de danos materiais causados ao veículo segurado ou da perda do mesmo, provenientes de:
- acidentes de trânsito em geral, queda acidental em precipícios, pontes ou viadutos;
- queda acidental de qualquer objeto externo sobre o veículo, que não faça parte dele e também que não esteja fixado no mesmo;
- queda, deslizamento ou vazamento de carga transportada. (desde que esteja descrita as condições da apólice);
- Acidente durante o transporte do veículo desde que esteja dentro das normas legais de transporte;
- Danos causados por terceiros, exceto os danos causados exclusivamente à pintura;
- submersão parcial ou total do veículo em água descendente de alagamento, enchentes ou inundações, inclusive nos casos de veículos guardados em subsolo;
- ressaca, vendaval, granizo, furacão, terremoto;
- raios;
- incêndio ou explosão;
- Roubo, furto parcial ou total do veículo.
4º – É possível fazer Seguro para carros antigos?
Sim é possível, mas algumas propostas de seguro total podem não ser aceitas. As razões podem ser diversas, talvez por conta da dificuldade de se conseguir peças de reposição de um determinado modelo ou por conta de alto índice de acidentes com determinado perfil de condutor ou por outros motivos.
Em casos assim você pode pedir ao seu corretor uma proposta de seguro de Cobertura de Roubo e incêndio, aliado a um seguro de responsabilidade civil para cobertura de danos a terceiros.
No caso do seguro de roubo e incêndio, as coberturas são:
- Incêndio ou explosão;
- Raios;
- Roubo ou furto total do veículo;
- Colisão, batida, capotagem e derrapagem, somente quando decorrentes de roubo ou furto total do veículo.
Exemplo: Um veículo antigo que utiliza placa preta é roubado e em seguida colide com alguma coisa estando ainda em posse do ladrão, este prejuízo é coberto pelo seguro de roubo ou furto.
5º – O Que é o Seguro RCF (Responsabilidade Civil Facultativo)?
Como complemento e para uma maior tranquilidade você ainda pode adquirir o Seguro de Responsabilidade Civil Facultativo (RCF) que abrange as seguintes coberturas:
- Básicas – incorpora as garantias de Danos Materiais (DM) e/ou Danos Corporais (DC);
- Adicionais – incorpora Dano Moral, Dano Estético e Extensão do Perímetro do Seguro a Países da América do Sul.
Um fator importante a ser considerado é que, em caso de sinistro, o seguro de terceiros oferecerá indenização de acordo com o limite máximo de indenização contratado na apólice de seguro. Isto significa que se por determinação judicial o valor a ser indenizado for maior do que o limite de indenização contratado na apólice, o segurado terá de pagar o valor adicional colocando em risco o seu próprio patrimônio.
Levando-se em conta de que um acidente pode acarretar em diversas consequências como: vários veículos destruídos em um só acidente ou até o óbito de uma ou mais pessoas, aconselhamos que esta cobertura seja de um valor significativo para que o seu patrimônio pessoal não esteja exposto ao risco.
6º – O que é Seguro Carta Verde?
Se você vai viajar para países do Mercosul com veículo próprio ou alugado, precisa ter um Seguro Carta Verde. A partir de 1º de julho de 1995, através da Resolução 120/94, O Grupo Mercado Comum do Mercosul aprovou a instituição do Seguro Obrigatório de Responsabilidade Civil do proprietário e/ou do condutor (automóveis de passeio particulares ou de aluguel, motocicletas ou caminhões).
A operação desse seguro está normatizada pela Circular SUSEP 10, de 16 de junho de 1995, que estabelece que cabe ao Seguro Carta Verde indenizar terceiros ou reembolsar o segurado de indenizações que esteja obrigado a pagar, por danos causados a pessoas e objetos não transportados pelo veículo.
Considera-se risco coberto a responsabilidade civil do segurado por danos materiais e/ou corporais a terceiros não transportados pelo veículo segurado, em consequência de acidente de trânsito causado:
- Pelo veículo segurado, sendo este, necessariamente, de passeio (particular ou de aluguel), não licenciado no país de ingresso;
- Por objetos transportados no veículo em lugar, em seu interior, destinado a esse fim;
- por reboque acoplado ao veículo segurado, desde que também discriminado na apólice.
Caso você resolva viajar para um dos países do Mercosul, faça antes o seguro Carta Verde, senão sua viagem de férias ou trabalho poderá encerrar antes da hora. Sem a apresentação do certificado o veículo é impedido de circular no país de destino, causando uma infinidade de transtornos em sua viagem.
7º – Acidentes causados pelo uso do celular ao volante não são cobertos pelo seguro
Cresce o número de acidentes por causa do uso do celular enquanto se dirige, no Brasil, falar ao celular na direção é infração de trânsito, e consta no Código de Trânsito Brasileiro – CTB (Lei nº 9.503/97), no art. 252, parágrafo único, usar o celular enquanto dirige é um ato ilícito e a seguradora não pagará a indenização.
8º – Furto Simples não tem cobertura de seguro
Para abordar esse ponto é importante definir os conceitos de Roubo, Furto e Furto Simples e Furto Qualificado.
Roubo, de acordo com o Código Penal 157, é quando somos abordados e sofremos coação, ameaça ou violência e temos nosso bem levado.
Furto qualificado é quando algo é levado ou subtraído sem que você tenha qualquer contato com o ladrão. Segundo o Código Penal artigo 155: “é aquele em que ocorre a destruição ou rompimento de obstáculo; abuso de confiança, ou mediante fraude, escala ou destreza; emprego de chave falsa ou mediante concurso de duas ou mais pessoas.”
Em outras palavras é quando realmente caracteriza-se a presença de um ladrão que para chegar ao objeto ou o produto do furto transpassa obstáculos como telhados, janelas, portas e outros deixando para trás marcas de suas ações.
Já o Furto Simples é caracterizado quando não são encontradas evidências que provam a existência de obstáculos para coibir a ação do bandido. Por exemplo: deixar a chave na ignição do automóvel ou deixar a casa destrancada, tais situações geram condições favoráveis para o furto.
O Furto Simples não é indenizado pelo seguro porque sequer é possível provar que houve de fato um furto. É importante ter conhecimento dessas diferenças e conhecimento das condições gerais do seu seguro para que você possa se prevenir e não seja vítima deste tipo de fraude não indenizada.
# BONUS
Algumas estatísticas reais no Brasil
De acordo com o Ministério da Saúde foram 37.306 óbitos e 204.000 feridos hospitalizados em 2018 e o Seguro DPVAT no mesmo ano contabilizou 41.150 indenizações por morte e 284.190 por invalidez. O que agrava o cenário atual do transporte brasileiro, entre todos os pontos estatísticos analisados, é o crescimento ano após ano dos índices de acidentes de trânsito. Em outras palavras, no Brasil é relativamente fácil se envolver neste tipo de acidente.
Você está renovando ou pensado em contratar um Seguro?
A Long Life possui profissionais especializados em seguros que tem como missão encontrar a melhor cobertura pelo menor custo. Conte com toda assessoria que você precisa desde a escolha do melhor plano de seguro para seu veículo e para todo o período de cobertura do seguro contratado, inclusive todo apoio necessário caso aconteça algum sinistro.
www.longlifeseguros.com.br
#longlifeseguros#seguroautomotivo #seguroautofrota #seguroautomavel #seguroautomoveis #seguroautomovel
7 Dicas para escolher o melhor Plano de Saúde
1. Planos de Saúde, como identificar a minha necessidade?
A chave da excelência na contratação correta e segura de um bom plano de saúde é conferir e conhecer quais hospitais e clínicas estão disponíveis na rede de atuação da sua operadora, consulte a sessão de rede credenciada da operadora que deseja contratar. No site de cada operadora ou seguradora tem disponível a rede credenciada de cada plano. Além disso é importante também definir quais os planos que a sua operadora oferece e quais são os custos de cada um deles como por exemplo se é um plano apenas ambulatorial que cobre apenas exames e consultas ou um mais completo como o ambulatorial hospitalar.
2. Defina a melhor forma de contratação e a região que você precisa de atendimento.
Existem três modalidades de planos, o plano Individual ou Familiar destinado para contratações para pessoa física, o Coletivo por Adesão que pode ser adquirido por meio de uma entidade de classe como sindicatos por exemplo e também o plano Empresarial onde a empresa contrata o plano e disponibiliza para seus funcionários.
É importante alinhar o plano de saúde às suas necessidades. A qualquer momento, mesmo durante uma viajem de férias em família, pode surgir a necessidade de atendimento médico. Embora as normas da ANS determinem que qualquer plano de saúde deva oferecer cobertura de urgência e emergência em todo território nacional, sua família terá muito mais conforto e segurança se contratar um plano que já ofereça rede credenciada nacional, assim poderá encarar qualquer emergência ou tratamento em qualquer lugar do país. Se forem viajar para São Paulo por exemplo temos o Hospital 9 de Julho e o Hospital Albert Einstein entre os mais gabaritados da capital paulista, e o Biocor Hospitais de Doenças Cardiovasculares e o Bio-Visão Centro Especializado em Micro-Cirurgia de Minas Gerais.
3. Defina as coberturas e as vantagens que você necessita;
Segue algumas perguntas que você deve obter resposta antes da assinatura de qualquer proposta.
Qual é
o tempo de carência que terá que cumprir?
Quais serviços estão disponíveis?
Qual é a área de cobertura? Plano Nacional ou Plano de Grupo de Estados?
Quais são os diferenciais que a operadora oferece que realmente faz sentido
para minha família?
4. Entenda como funciona a formação do preço dos planos de saúde;
Um plano de saúde ambulatorial ou um plano somente hospitalar, geralmente são mais baratos do que outro que inclua a assistência completa. Um plano que dê direito a atendimento apenas na região onde você mora tende a ser mais barato do que um plano que permita ser atendido em qualquer lugar do país. Cabe a você definir o que se enquadra melhor para suas necessidades. Mas a melhor opção para de redução de custos e que está ganhando cada vez mais adeptos são os planos coparticipativos. Como funciona? Você paga por um plano que te oferece cobertura completa, com a abrangência desejada por um valor significativamente menor na mensalidade do que um plano sem coparticipação. Em sua mensalidade você receberá a cobrança de pequenas taxas adicionais conforme a utilização dos serviços. Em média, se consegue uma redução de 25% no custo anual com todas as assistências médicas podendo chegar até 50% de desconto na mensalidade. Outra vantagem é que em casos mais graves como cirurgias e internações de longo prazo, não se paga nenhuma coparticipação por estes serviços. Neste caso, é comum cobrar apenas uma franquia de internação.
Um outro fator que pode influenciar é a opção do plano com ou sem obstetrícia, por exemplo, se a pessoa que quer aderir a um plano já não tenha mais necessidades desse tipo de tratamento o custo pode ser reduzido também.
Vale a pena ressaltar também, que a partir de 2 vidas o plano pode ser considerado empresarial, em outras palavras, se possuir um CNPJ devidamente ativo é possível contratar esse plano para seus familiares o que é bem mais barato do que o plano individual ou familiar.
5. Consulte a posição da operadora no ranking de planos de saúde na ANS;
A ANS é A Agência Nacional de Saúde Suplementar (ANS) é a agência reguladora vinculada ao Ministério da Saúde responsável pelo setor de planos de saúde no Brasil. A primeira dica é conferir no ranking da ANS em qual posição, é só acessar http://www.ans.gov.br/planos-de-saude-e-operadoras/informacoes-e-avaliacoes-de-operadoras/acreditacao-de-operadoras.
A ANS tem como objetivo regulamentar e fiscalizar o mercado de saúde suplementar para que os usuários de planos de saúde tenham a garantia de que todas as normas sejam cumpridas, agregando a transparência na venda e na prestação de serviços.
6. Analise as opiniões dos usuários;
O mundo digital está na palma da mão, com a facilidade de acesso e do cruzamento em tempo real de informações instantâneas, vale a pena conferir as avaliações positivas e negativas do plano de saúde desejado antes de contratá-lo. Veja qual é o índice de satisfação dos clientes da operadora e suas principais reclamações. Uma ótima ferramenta para consultar e comparar a opinião dos usuários sobre empresas, produtos e serviços é o site https://www.reclameaqui.com.br/compare/
7. Procure um consultor especializado;
Enfim, já conhecemos o que buscar e como buscar, agora resta apenas encontrar uma consultoria especializada e de confiança, que tenha como diferencial o objetivo de satisfazer a necessidade de cada cliente. Busque uma corretora que esteja preocupada em gerar o melhor custo x benefício para você, que lhe proporcione uma consultoria completa das opções que mais se enquadram em suas necessidades, que entenda realmente do que você precisa e possua o conhecimento técnico para atendê-lo. O objetivo da Long Life Corretora de Seguros e Saúde é justamente lhe proporcionar tudo isso, realizando toda consultoria necessária para poder te ajudar. Procure um dos nossos consultores! E comece agora a cuidar de você e de quem você ama. Acesse agora longlifeseguros.com.br.
Vale a pena contratar um plano de saúde para seu filho(a)?Existe uma etapa do desenvolvimento humano conhecida como primeira infância que Abrange o nascimento até os seis anos da criança, durante esse período o sistema imunológico ainda está em desenvolvimento, consequentemente crianças nessa fase estão mais predispostas a doenças. Além de que, nessa faixa etária os riscos de acidentes domésticos também são maiores.
Cientes desses riscos, seria excelente poder contar com um bom atendimento médico. Nesse caso, os planos de saúde apresentam a vocês pais grandes vantagens a serem consideradas.
Veja abaixo algumas delas
 Primeira vantagem: Financeira. Uma consulta particular pode custar aproximadamente R$ 60,00 a 250,00 reais ou mais. Em média uma criança irá visitar um pediatra 32 vezes nos primeiros seis anos de sua vida, sem contar os exames ou médicos especializados que podem vir a ser necessários. Com um plano de saúde seu filho(a) tem direito a consultas, exames e especialidades por um valor mensal fixo.
Segunda Vantagem: Estar preparado. Após 24 horas da implantação do contrato seu filho já terá cobertura para atendimento urgência-emergência, caso surjam situações mais complexas e seu filho(a) precise de internação e/ou cirurgias ele vai estar coberto pelo plano se este for contratado com antecedência.
Terceira vantagem: Facilidade de acesso. As crianças passam a maior parte do tempo na escola/creche, em aulas extras, na casa de avós ou babá , até mesmo na própria casa. Com crianças nunca se sabe quando vamos precisar de um médico, nesse caso você pode escolher um plano de saúde com uma rede credenciada de fácil acesso, verificando as disponibilidades de atendimento e especialistas próximo a você e ao seu filho(a).
Vimos que contratar um plano de saúde para as crianças é uma verdadeira tranquilidade e necessidade, nada melhor que saber que seu filho(a) será muito bem cuidado por excelentes especialistas e terá acesso aos melhores hospitais e clínicas.
Depois de ver as vantagens, quais são suas opções?
Existem as seguintes opções:
- Se você já possui um plano de saúde, poderá incluir a criança no seu plano pagando um valor extra como dependente.
- Contratar um plano separadamente. Nesse caso a criança também pode ser titular do plano desde que possua CPF e você seja o responsável financeiro. E até que seu filho(a) complete os 18 anos, é claro que você ou responsável terá que acompanhá-lo(a) nas consultas.
Mas se você que é mãe já tem um plano de saúde com obstetrícia, o seu bebê terá cobertura durante os 30 dias após o nascimento . Então não precisa sair correndo para contratar um plano, porém, lembre-se que após esse período seu bebê não terá cobertura – então você poderá incluí-lo no seu plano de saúde. (se fizer isso durante os 30 dias não terá carência)
O Pediatra de preferência não atende seu plano?
Você pode realizar a troca por um profissional que atenda seu plano de saúde ou escolher um plano com abrangência nacional possibilitando o reembolso. Ressaltando que o valor reembolsado vai depender do plano contratado, então pesquise bem.
Existem diversas operadoras de plano de saúde que oferecem diferentes serviços e valores. Gostaria de saber sobre qual plano de saúde contratar para seu filho(a)? Acesse amilbraganca.com.br
Plano odontológico é fundamental durante a gestação.
Há vários assuntos sobre as mudanças hormonais que acontecem no corpo de uma mulher durante a gestação, causando mudanças físicas e emocionais. O que muitas pessoas não sabem é que essas alterações podem estar ligadas a saúde bucal. O aumento de hormônios, por exemplo, pode colaborar para a inflamação da gengiva, principalmente quando existe a predisposição a ter o problema.
A gestante portadora de doenças gengivais tem maior tendência em dar à luz a bebês prematuros e abaixo do peso. Essas doenças podem aumentar os níveis dos fluídos biológicos que estimulam o trabalho de parto. A boca é porta de entrada de várias doenças, e não deve ser desassociada da saúde da mãe e do bebê.
As doenças bucais mais comuns que podem ocorrer durante a gravidez são a gengivite e a erosão dentária. A gengivite ocorre devido as alterações hormonais. Já a erosão dentária pode acontecer em grávidas que possuem refluxo, azia e vômitos, principalmente nos primeiros meses de gestação.
A periodontite também é outro problema – é uma inflamação dos tecidos periodontais, ou seja, aqueles ao redor do dente, assim como qualquer inflamação ela pode causar alterações químicas no organismo aumentando o risco de um parto prematuro.
Os micro-organismos da placa bacteriana dos dentes da mãe vão para a corrente sanguínea e lá estimulam a produção de prostaglandinas (substância hormonal), causando contrações no útero, e podendo acelerar o trabalho de parto.
A mulher normalmente se preocupa apenas com questões que dizem a respeito à gravidez, e deixando de lado os cuidados da saúde bucal. Ter um plano odontológico neste momento é de grande apoio para a realização da prevenção/manutenção da saúde bucal.
Se você não tem ido ao dentista por falta de dinheiro, não perca mais tempo, pois, os valores são acessíveis.
Existem Planos a partir de R$23.
Clique aqui e escolha o plano perfeito para você.
Fonte: Revista Apólice.
Seguro residencial: você já tem o seu?O Seguro Residencial é um dos produtos mais importantes para a proteção e segurança. O Seguro Residencial oferece coberturas vantajosas, a quem pretende garantir a segurança de sua família, seu patrimônio ou até mesmo de um imóvel alugado.
Os cuidados com a residência devem ir além da reforma, com pinturas e pequenos consertos. É necessário protegê-la contra os riscos que fazem parte do cotidiano, como incêndios, vendavais e danos elétricos. Para isso, é extremamente importante contratar o seguro residencial. De acordo com dados da Federação Nacional de Seguros Gerais (FenSeg), no Brasil, somente 13,3% dos imóveis no Brasil possuem seguro residencial, de 68 milhões de domicílios. A região Sudeste é a que mais se destaca no ranking com 6,1 milhões de domicílios segurados, representando 8,9% do total. Na sequência, aparecem as regiões Sul com 1,7 milhões (2,5%); Nordeste, 632 mil (0,92%); Centro-Oeste, 557 mil (0,8%) e Norte, 155 mil (0,23%).
O número no País ainda é baixo, especialmente quando comparado à adesão ao seguro de automóvel. Estima-se que cerca de 60 milhões de veículos (carros, motocicletas e caminhões) circulem pelo Brasil, dos quais 17,5 milhões são segurados – ou seja, cerca de 30% da frota, segundo levantamento da FenSeg. Um dos motivos dessa disparidade é que muitas pessoas ainda pensam que o custo do seguro será muito elevado em razão do valor do imóvel, porém, na maioria dos casos, o seguro residencial sai até mais barato que o seguro de automóvel.
Outro paradigma que precisa ser quebrado é o de que o seguro residencial é importante somente para a cobertura de roubo. Devido às mudanças climáticas, tem sido cada vez maior o número de temporais de grandes proporções em todas as regiões do País. Estudos recentes indicam o Brasil como líder mundial em incidência de raios e o segundo maior “corredor de tornados” do mundo.
Diante deste novo cenário, os produtos do mercado oferecem proteção bastante abrangente, com coberturas que vão desde o tradicional incêndio até a responsabilidade civil do segurado. Isso sem falar nas assistências, que hoje contemplam além dos serviços tradicionais de emergência como chaveiro e eletricista, os de conveniência, tais como instalação de ventiladores e prateleiras, que além de facilitar bastante o dia-dia dos segurados, podem por si só valer o custo do seguro.
Enfim, 2018 está só começando e nada melhor do que garantir a proteção do seu imóvel com um seguro residencial.
Fonte: Revista Apólice. Revista Exame. Inpe.
Incêndios em navios reforçam a importância do seguro
É cobrado de 2% a 7% do custo da mercadoria e frete dos envolvidos em acidentes. Valores são cobertos pelo seguro de transporte.

Para evitar situações críticas como essa, pode ser declarada “Avaria Grossa” (General Average), ou seja, a liberação de qualquer procedimento necessário para evitar um mal maior e garantir o salvamento do navio e da sua carga.
A questão é que, quando isso acontece, as despesas e danos derivados dos procedimentos de salvamento serão rateados proporcionalmente entre o armador e proprietários das cargas. De maneira geral, é cobrado de 2% a 7% da soma do custo da mercadoria e frete dos envolvidos, valores que são cobertos pelo seguro de transporte internacional.
Porém, os importadores que não tiverem seguro serão obrigados a depositar na conta do armador o valor definido de sua participação na avaria, ou não receberão suas cargas. “São por situações como essa que orientamos aos importadores que jamais realizem suas operações sem a contratação de um seguro de transporte internacional, pois correm risco de sofrerem um enorme prejuízo financeiro, mesmo que sua carga não sofra dano algum”, alerta Mariana Miranda, gerente de Subscrição Cargo Marine da Argo Seguros.
Acidentes acontecem
A prova mais recente que esses acontecimentos são mais comuns do que parece, aconteceu semana passada. Uma explosão seguida de incêndio em um dos maiores e mais modernos navios de cargas do mundo, o Maersk Honam, interrompeu o trajeto da embarcação, que seguia de Singapura para Suez, pelo mar da Arábia.


Em 2015, outro acidente envolvendo navio de cargas chamou a atenção do mundo. O Maersk Londrina, um porta-containers que fazia a linha regular entre portos asiáticos e brasileiros, sofreu explosão seguida de incêndio em um dos seus porões. A embarcação teve 15 contêineres destruídos pelo fogo e outros 332 avariados.
Naquela ocasião, os armadores proprietários do navio declararam Avaria Grossa, fazendo com que as despesas extraordinárias de todos os procedimentos para o salvamento fossem divididas proporcionalmente entre eles e os proprietários das cargas.
“O seguro de transporte internacional cobre as mercadorias transportadas contra os mais diversos riscos, como por exemplo acidentes, operações de carga e descarga, queda, molhadura, incêndio, roubo, extravio e, claro, Avaria Grossa. E em caso de sinistro, as seguradoras responsáveis irão intermediar e coordenar todas as medidas de proteção às cargas seguradas”, explica a executiva.
Vale lembrar que o seguro oferece ainda diversas coberturas adicionais para eventos extraordinários, como guerra e greves. Dependendo da apólice, as seguradoras ficam responsáveis também após o desembarque e no percurso complementar até o destino final.
M.S.
Revista Apólice
Seguro para motos teve ampliação de assistência de reboque para dano a pneus e maior quilometragem

A SulAmérica ampliou seus serviços para motos. Agora os clientes podem contratar novos planos de assistência 24h, contando com reboque em caso de danos aos pneus e ainda optar por mais quilometragem para reboque, inclusive sem limite de distância.
“Com essas novidades oferecemos ainda mais proteção ao nosso segurado, sobretudo àqueles que gostam de viajar por longas distâncias com a sua moto. Onde estiver, o cliente terá a tranquilidade de poder contar conosco para auxiliá-lo”, afirma o vice-presidente de Auto e Massificados da SulAmérica, Eduardo Dal Ri.
A companhia incluiu os novos serviços após resultados de pesquisa de mercado e com o objetivo de atender às necessidades dos clientes e corretores de seguros. “Com isso, geramos novas oportunidades de vendas para os nossos principais parceiros de negócios”, afirma Dal Ri.
Algumas vantagens
Ao contratar a assistência 24h, o segurado terá toda a possibilidade de atendimento dia e noite. Em caso de danos aos pneus, uma equipe especializada realizará o transporte da moto até uma borracharia ou oficina mecânica para que o reparo seja feito. Já o serviço de reboque pode ser utilizado até 400km ou com quilometragem ilimitada. Ambos estão disponíveis nos planos 3 e 4 da assistência. Há também outros serviços disponíveis, como hospedagem, guarda do veículo e transporte para recuperação da moto. O atendimento abrange, além do território nacional, países da América Latina como Argentina, Paraguai, Uruguai e Chile.
Além da assistência 24h, o segurado pode contratar outras coberturas adicionais, como valor de novo, que garante a indenização pelo valor de mercado de um veículo zero, danos a terceiros e lanternas, faróis e retrovisores.
M.S.
Revista Apólice
Plano de saúde: os desafios do RH para uma contratação sustentável
Com o processo da regulamentação dos planos de assistência à saúde se consolidando, percebe-se um crescimento cada vez maior de empresas e organizações que contratam planos de saúde para os seus funcionários. Isto se verifica no aumento do número de beneficiários dos chamados planos de contratação do tipo coletivo empresarial que, em dez anos (de 2004 a 2014) cresceu cerca de 49%, saltando de 22,6 milhões para 33,6 milhões de beneficiários titulares e dependentes neste tipo de produto, segundo dados da Agência Nacional de Saúde Suplementar, a ANS.
Mas, como a área de Recursos Humanos (RH) das empresas contratantes está lidando com essa nova realidade?
Cuidar das negociações para formação do preço inicial e dos reajustes anuais, da escolha da cobertura mais adequada e da melhor operadora para a sua situação específica, são tarefas que exigem fortes análises e certo conhecimento deste mercado tão cheio de nuances como o que opera planos privados de assistência à saúde.
Neste sentido, para que o RH se aprofunde um pouco mais e reflita sobre questões próprias do segmento de saúde suplementar e que irão influenciar no sucesso da contratação de um novo plano de saúde, relacionei o que entendo serem os fatores que mais pesam na escolha de um plano de saúde. São eles:
- Qualidade– A ANS, através do seu website na seção “Espaço da Qualidade”, possui uma importante ferramenta de análise da situação atual de cada operadora ou seguradora especializada em saúde, no que diz respeito aos indicadores de qualidade. Aspectos como a nota no Índice de Desempenho da Saúde Suplementar (IDSS); Indicadores de satisfação dos beneficiários de cada operadora; índice de reclamações; e operadoras com a com a comercialização suspensa, são exemplos de informações preliminares extremamente importantes na avaliação, por parte do RH, no momento da renovação ou contratação de uma nova empresa de planos de assistência a saúde, disponíveis facilmente para consulta no portal daquela agência.
- Segurança Operacional– Além dos pontos de qualidade, outro fator relevante nos estudos do RH que antecedem a contratação de uma operadora é a sua Segurança Operacional, que diz respeito, em síntese, à solvabilidade, à capacidade técnica, às questões jurídicas, e aos fluxos da intermediação comercial.
Não é fácil levantar a segurança operacional de um plano de saúde, já que isto envolve a análise de questões muito técnicas que, às vezes, nem mesmo quem está dentro da operadora consegue aferir com precisão. No entanto, o RH interessado deve buscar algumas informações básicas, seja através do corretor ou consultando algumas das entidades representativas de cada um dos segmentos, tais como:
- a) Carteira atual da operadora – Com base nesta informação e, considerando a massa total de vidas a serem seguradas pela empresa, dá para se ter uma ideia da capacidade técnica do plano de saúde em assumir novos riscos coletivos de saúde;
- b) Abrangência do atendimento – Apesar das operadoras poderem atender a beneficiários fora de sua área de atuação (área que comercializa), deve-se questionar a sua verdadeira capacidade de assumir uma nova praça de atendimento em razão de dificuldades operacionais, especialmente no que tange a rede própria ou credenciada de atendimento.
- c) Relatórios econômico-financeiros – Com base nos balanços anuais é possível ter uma boa noção da solvabilidade da operadora de planos de saúde com a qual o RH pretende se relacionar. Interpretando corretamente os números das demonstrações contábeis anuais, o RH verá a capacidade que o plano de saúde tem de arcar com suas exigências atuais e futuras junto aos seus fornecedores, notadamente com a rede de prestadores de serviços médicos hospitalares.
3. Preço– Aqui reside uma das maiores controvérsias com relação a analise do RH na contratação de um plano de saúde para sua empresa.
Primeiramente, é importante que se tenha em mente que o preço é o resultado de uma equação relativamente complexa que nem todas as operadoras dominam a sua formulação, o que resulta em casos extremos de produtos com preços muito baixos ou muito altos sendo oferecidos no mercado sem que se comprove o registro de sua viabilidade.
Basicamente, sem entrar ainda mais em conceitos muito específicos do setor, o preço deve ser determinado para garantir suficientemente os objetivos técnicos e econômico-financeiros da operadora e que responda às seguintes questões:
- a) Qual o sinistro (o gasto com a assistência à saúde a ser devolvida aos beneficiários em razão da cobertura contratada) esperado para o período?
- b) Que reservas técnicas e provisões devem ser aplicadas?
- c) Qual será o gasto administrativo, comercial e tributário envolvido com a operação dessa nova carteira?
- d) Qual a margem de lucro esperada?
Refletir sobre esses aspectos da precificação, importa em acompanhar as melhores práticas adotadas no mercado para se chegar à contratação de um produto sustentável a um preço justo e capaz de atender às necessidades de ambas as partes.
Além disso, a ANS disponibiliza um periódico chamado Painel de Precificação (infelizmente o último nesta data foi com base nos dados de 2012) na seção Publicações, onde é possível ter uma boa noção sobre o preço médio dos planos de saúde por estado, nacional e por faixa etária; da evolução dos preços ao longo dos anos; dos reajustes anuais por faixa etária; além da variação dos custos assistenciais e das despesas administrativas.
Apesar da base de dados utilizada ser a das Notas Técnicas Atuariais de Produtos – NTAP encaminhadas à ANS para registro de produtos de contratação individual e familiar, dá pra se ter uma ideia da variação de preços dos planos de contratação coletiva se comparada ponderadamente com este estudo.
- Outros fatores– ainda, devem ser avaliados pelo RH antes da contratação. São eles:
- a) A necessidade de contratar uma corretora de seguros e o seu papel na análise técnica e acompanhamento do contrato.
- b) Como será o acompanhamento mensal da evolução do plano de saúde, através dos relatórios fornecidos pela operadora. Esse trabalho que pode ser simplificado pela corretora seguros.
- c) Como se dará a negociação dos reajustes anuais, de forma direta com a operadora ou com o auxilio da corretora de seguros.
- d) A participação ou não do funcionário em sua contribuição mensal;
- e) A coparticipação ou não nos eventos a serem utilizados;
- f) Demais detalhes gerais da configuração do produto.
É claro que aspectos tais como uma boa indicação e experiências anteriores com a operadora contam muito no auxílio ao RH. O objetivo aqui foi explorar um pouco mais conceitos que às vezes passam despercebidos no momento da contratação, mas que, quando tratados adequadamente, denotam respeito e credibilidade do departamento responsável pela gestão de pessoas na hora de falar daquele que ainda é um dos principais benefícios para o empregado, o seu plano de saúde.
Fonte: Administradores
