A telemedicina é um exemplo claro de como a tecnologia está evoluindo no mundo atual. Felizmente o Brasil tem acompanhado essa tendência que já está consolidada nos países mais desenvolvidos e, graças à redução de custos, está tornando os planos de saúde mais acessíveis para as PMEs, que estão utilizando esse benefício como uma vantagem competitiva perante aos seus concorrentes, mesmo não atuando diretamente no segmento de saúde.
O mundo tem passado por uma transformação digital enorme, e o Brasil tem acompanhado essa tendência. Eu diria que isso ocorre em todos os segmentos da sociedade e está diretamente ligado à questão da redução de custo operacional.
Essa “revolução digital” tem ganhado espaço em mercados que, em algumas décadas atrás, era algo inimaginável, como a educação e a saúde.
Não é de hoje que o comportamento humano tem mudado. Durante a pandemia, esse processo foi acelerado, em especial a comunicação entre duas pessoas. Com isso, passaram a usar ainda mais as ferramentas de comunicação que possibilitam interagir, comunicar e ver as pessoas, sem que haja a necessidade de estar presencialmente lado a lado, como as chamadas de vídeo e as ligações telefônicas.
Essa evolução não fica restrita apenas à comunicação propriamente dita, pois os aplicativos e smartphones têm assumido um papel fundamental em nossas rotinas. Por meio deles, temos acesso a diversos setores, tais como órgãos públicos, supermercados, serviços de comida, etc. Porém a pandemia do coronavírus acelerou muito esse processo, e a medicina não ficaria de fora.
A aplicação da telemedicina surgiu de maneira emergencial, mas essa tecnologia já vinha sendo desenvolvida e maturada há alguns anos. Seu uso ficava restrito aos profissionais da saúde, porém, devido à urgência, essa tecnologia se estendeu aos pacientes. A tendência é que seja um caminho sem volta, aliás, um caminho que deve crescer e muito daqui para frente.
Você sabe o que é a telemedicina?
O objetivo da telemedicina é simples: colocar médico e paciente em contato sem que os dois estejam presentes no mesmo espaço físico. Porém, a telemedicina não fica restrita apenas a consultas. Algumas universidades, por exemplo, costumam atender profissionais de saúde gratuitamente para esclarecer dúvidas, pedir consultoria e até estudar.
Telemedicina
A Telemedicina já é uma realidade em muitos países, inclusive no Brasil. No início do ano passado, os deputados federais autorizaram consultas de maneira remota, enquanto a pandemia durar. Depois disso, o Conselho Federal de Medicina (CFM) irá retomar o assunto sobre a regulamentação
dessa prática que, provavelmente, não deverá ser interrompido.
Ela já está consolidada em outros continentes e o Brasil já conta com inúmeras plataformas de serviços de telemedicina que prestam este atendimento. São profissionais de saúde especializados e treinados para prestar este serviço, e muitos pacientes também já se adaptaram a este tipo de atendimento. Eles perceberam que essa tecnologia é confiável e uma ótima solução para a nossa realidade, porque, além de trazer conforto, representa redução de custo para todos os envolvidos.
Os benefícios da telemedicina
Os benefícios são muitos! É indiscutível a economia de tempo e de gastos, com a dispensa dos deslocamentos para consulta, por exemplo. Sem contar o benefício de poder falar com o médico em qualquer lugar e horário.
O benefício de evitar o risco de exposição a qual o paciente fica sujeito quando se dirige a uma unidade de pronto atendimento, que vai desde um acidente de trânsito e violência urbana até mesmo à possibilidade de contrair outras doenças no ar dentro dos hospitais.
Sem contar que as pessoas com dificuldades de deslocamento devido a deficiências físicas e visuais ou até mesmo em decorrência da idade, que deixam de ir ao médico e fazer tratamentos, agora terão suas vidas facilitadas.
Telemedicina nos planos de saúde
De acordo com a Agência Nacional de Saúde Suplementar (ANS), os beneficiários de planos de saúde terão o direito de passar pela telessaúde ou telemedicina através de rede referenciada – da mesma forma que ocorre nas consultas presenciais.
Caso aconteça de o prestador de serviço não pertencer à rede de atendimento do plano do beneficiário, o usuário do convênio terá o direito de pagar a consulta e solicitar o reembolso, se o contrato do beneficiário tiver cláusula prevendo essa opção.
Custos menores
Para as PMEs, a telemedicina também é uma ótima notícia, porque, em tese, uma clínica precisa de investimento na infraestrutura, na logística e no quadro de funcionários. Haverá também economia de espaço físico nos consultórios e de gastos para impressão e armazenamento.
Com a telemedicina, é possível ter um sistema on-line, permitindo o armazenamento de todos os arquivos de todos os pacientes em uma única plataforma. Com isso, o paciente poderá acessar as informações de diferentes computadores.
Com a telemedicina, a expectativa dos convênios e administradoras é que, sem esses custos, a operação se torne mais barata, possibilitando o repasse desse benefício para seus clientes, o que permitirá que mais pessoas e, até mesmo empresas de porte menor, tenham acesso aos convênios, possibilitando contratar esses benefícios para seus empregados.
O valor despendido em saúde não é um gasto e, sim, um investimento, pois o retorno financeiro é certo! Não é de hoje que diversos empresários de pequeno e médio porte têm tido essa consciência e tem usado esse benefício para atrair profissionais qualificados e manter os bons profissionais motivados, focando no aumento da produtividade e fazendo com que a rotatividade de funcionários seja menor. Isso possibilita a redução de custos com rescisões e processos seletivos e também ajuda as PMEs a fazer um planejamento e investimentos eficazes com retorno garantido.
Com o avanço da tecnologia, ferramentas importantes estão surgindo como aliadas das pequenas e médias empresas. A telemedicina é uma delas, pois possibilita o aumento da produtividade e a redução de custos das empresas, tornando-se um benefício mais acessível. Isso possibilita que o funcionário cuide não só da sua própria saúde física e mental como a de seus familiares.
Agora que você descobriu vários benefícios da telemedicina, busque mais informações sobre esse assunto e veja outras vantagens que a tecnologia pode trazer para a sua empresa e para seus clientes.
Saia na frente de seus concorrentes, não fique para trás! Torne a sua empresa a protagonista do seu segmento e desfrute do sucesso com muita saúde!
Hipertensão: como a doença afeta outras áreas do seu corpo?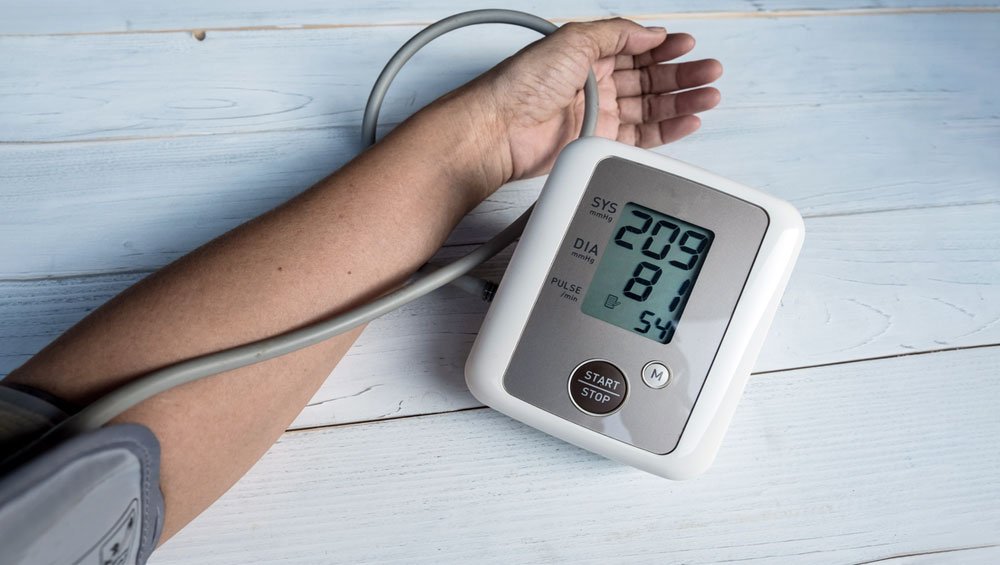
A hipertensão arterial é uma doença muito comum, que atinge pessoas de todas as idades, gêneros e origens. Segundo o Ministério da Saúde, um a cada quatro adultos brasileiros são diagnosticados com a doença e cerca de 34 pessoas morrem por hora de doenças cardiovasculares. O que pouca gente sabe é que a doença, também conhecida como pressão alta, pode afetar outros órgãos além do coração. Rins, olhos e cérebro são as partes do corpo que mais podem ser prejudicadas pela hipertensão. Entenda abaixo as principais complicações desencadeadas pela doença!
O que causa a hipertensão?
Antes de tudo, é preciso entender como a hipertensão se desenvolve. Uma das funções do coração é bombear sangue para o restante do corpo por meio das artérias. A ação é dividida em pressão sistólica (contração do coração para bombear o sangue) e diastólica (quando o coração relaxa e se enche de sangue novamente). São essas medidas que aparecem quando você vai aferir a pressão. O ideal é que a pressão sistólica não passe de 120 mmHg e a diastólica fique em torno de 80 mmHg. Quando os valores ultrapassam esse limite, quer dizer que o coração está se esforçando mais que o normal para fazer com que o sangue chegue em todas as áreas do corpo. É aí que a hipertensão surge!
Pressão alta aumenta as chances de derrame
O cérebro é responsável por muitas funções no nosso organismo. Quando o coração não consegue bombear o sangue de forma eficaz, a oxigenação cerebral também é prejudicada. É nessas oscilações que as chances de ter um Acidente Vascular Cerebral (AVC) aumentam. Algumas capacidades do órgão, como a memória, aspectos cognitivos e atenção, também podem ser afetadas.
Insuficiência renal é uma consequência da hipertensão
A principal função dos rins é filtrar o sangue para eliminar substâncias e impurezas que podem prejudicar o funcionamento do organismo. Umas das consequências da pressão alta não controlada é a insuficiência renal. Com o bombeamento prejudicado, o fluxo sanguíneo chega ao órgão de forma reduzida.
Hipertensão pode causar cegueira
Pouca gente associa a hipertensão com problemas na visão, mas a doença também pode afetar a sua retina e até causar cegueira. A retinopatia hipertensiva ocorre quando os vasos sanguíneos ficam mais estreitos ou quando as paredes arteriais apresentam rigidez. Esses quadros podem acarretar hemorragias e até descolamento da retina.
Como evitar a hipertensão?
Os sintomas das complicações da pressão alta podem variar, mas geralmente envolvem dor no peito, tontura, dor de cabeça, fadiga e até sangramento nasal. A melhor forma de evitar a hipertensão é manter um estilo de vida saudável: evitar a ingestão de gorduras que podem elevar o colesterol, consumir alimentos nutritivos e variados e praticar exercícios físicos regularmente são algumas das coisas que você pode fazer pelo seu coração.
Fonte: Ministério da Saúde
Fonte: Cuidadosmil
Business photo created by mindandi – on www.freepik.com
Em razão da pandemia do coronavírus que ainda assola o país, as operadoras de planos de saúde foram obrigadas a suspender os reajustes anuais e por mudança de faixa etária ao longo do ano, sendo impedidas de cobrar os valores referentes a esses reajustes nos meses de setembro a dezembro desse ano.
De acordo com a Agência Nacional de Saúde Suplementar (ANS), os valores referentes aos reajustes suspensos em 2020 poderão ser cobrados em 12 parcelas sucessivas ao longo do ano de 2021, com a condição de que os beneficiários sejam informados.
Será possível realizar a recomposição em um número menor de parcelas, desde que o contratante solicite diretamente à operadora, conforme prevê o COMUNICADO Nº 87, DE 26 DE NOVEMBRO DE 2020. A operadora não poderá realizar a cobrança referente a recomposição em uma única parcela, salvo se a pedido do estipulante.
Apesar de parecer uma notícia positiva, a possibilidade de recomposição dos reajustes em 2021 negligencia as consequências econômicas causadas pela pandemia na vida dos consumidores brasileiros.
Não obstante o órgão tenha designado uma forma sucessiva de realização de recomposição dos reajustes que foram suspensos de setembro a dezembro de 2020, haverá grande impacto desses reajustes nas mensalidades dos usuários a partir de janeiro de 2021.
COMO SERÁ REALIZADA A RECOMPOSIÇÃO?
As mensalidades cujos reajustes por mudança de faixa etária ficaram congeladas nesse período, passarão a ter sua cobrança normalmente a partir do primeiro mês do ano e, somando-se ao reajuste anual aplicado aos contratos, ainda que seja realizado em 12 parcelas ao longo do ano, os beneficiários poderão sofrer um aumento exponencial de suas mensalidades.
Veja como será realizado o cálculo no exemplo abaixo:
Valor da Mensalidade Sem Reajuste: R$ 1.000,00
Reajuste Anual Autorizado pela ANS(%)*: 8,14% (R$81,40)
Meses de Suspensão**: 8
Valor Acumulado: R$81,40 x 8 = R$651,20
Parcelamento do valor acumulado: R$651,20 ÷ 12 = R$ 54,27
Mensalidade à partir de Janeiro/2021: R$1000,00 + R$81,40 + R$54,27 = R$ 1.135,67
*Reajuste de plano de saúde individual/familiar regulamentado com aniversário em maio de 2020 (8 meses de suspensão) e sem previsão de reajuste por faixa etária no ano.
**Suspensão retroativa a maio de 2020.
No exemplo acima, a mensalidade a partir de janeiro de 2021 será cobrada com um aumento de 13,56%.
MUDANÇA DE FAIXA ETÁRIA
Adicionando no exemplo acima a existência de mudança de faixa etária (20%) em outubro de 2020, o cálculo ficaria conforme exemplo abaixo:
Valor da Mensalidade Sem Reajuste: R$ 1.000,00
Reajuste Anual Autorizado pela ANS(%)*: 8,14% (R$81,40)
Meses de Suspensão**: 8
Valor Acumulado: R$81,40 x 8 = R$651,20
Parcelamento do valor acumulado: R$651,20 ÷ 12 = R$ 54,27
Reajuste por mudança de faixa etária: 20% (200,00)
Meses de Suspensão (desde outubro): 3
Valor acumulado (faixa etária): R$200,00 x 3 = R$600,00
Parcelamento do valor acumulado (faixa etária): R$600 ÷ 12 = R$50,00
Mensalidade à partir de Janeiro/2021: R$1000,00 + R$81,40 + R$54,27 + R$200,00 + R$50,00 = R$ 1.385,67.
Assim, considerando que em janeiro de 2021 serão retomadas as cobranças do reajuste anual e reajuste por faixa etária, além da recomposição dos valores cujas cobranças foram suspensas em 2020, o valor da mensalidade do usuário poderá sofrer um aumento, como no caso do exemplo acima, de até 38,56% a partir do primeiro mês de 2021.
É obrigação das operadoras discriminar essas cobranças de forma clara nas faturas, para que o usuário possa identificar cada item cobrado.
REAJUSTE ANUAL EM 2021
O impacto nas mensalidades de plano de saúde será ainda maior ao longo do ano, pois, além da recomposição, os consumidores deverão arcar também com o reajuste anual a ser aplicado em 2021.
Órgãos de defesa do consumidor têm se posicionado sobre a abusividade da recomposição dos reajustes, tendo em vista o abalo de renda sofrido pelos consumidores em razão da pandemia.
Quando a recomposição foi anunciada, o IDEC (Instituto Brasileiro de Defesa do Consumidor), em conjunto com o Núcleo Especializado de Defesa do Consumidor da Defensoria Pública e outras entidades, enviou um ofício à ANS pedindo a instalação de uma Câmara Técnica Extraordinária para avaliar recomposição com ampla transparência e participação social.
PLANEJAMENTO É NECESSÁRIO
Certamente muitos beneficiários serão impactados de pela cobrança desses valore a partir de janeiro de 2021. Para que os usuários não iniciem o ano de 2021 com um endividamento, é necessário reavaliar os planos contratados, verificando a possibilidade de reduzir os custos atuais.
Uma das hipóteses possíveis, dependendo do caso concreto, é claro, seria a possibilidade de troca de plano, considerando um plano com atendimento nacional, por um plano regional, que embora tenha reduzida a área de cobertura, pode refletir em uma redução no valor da mensalidade. Isso só pode ser feito, obviamente, levando e conta a necessidade de cada usuário/estipulante, por meio de consultoria especializada.
PLANOS DE SAÚDE – Demora para Autorização de Exames e Procedimentos
Se esse reajuste afetar a mensalidade de seu plano de saúde,
CLIQUE AQUI para receber uma proposta adequada as suas condições e necessidades.
Comece 2021 com a tranquilidade de ter uma proteção adequada a sua saúde, da sua família e da sua empresa.
É recorrente a reclamação de beneficiários de planos de saúde junto às operadoras e corretores informando que, quando necessitam obter atendimentos, diagnósticos ou realizar procedimentos (às vezes com urgência), a operadora exige que o beneficiário aguarde extensos prazos pela autorização das consultas, exames ou procedimentos.
O que muitos beneficiários e usuários de planos privados de assistência à saúde não sabem é que as operadoras de planos e seguros de saúde devem se submeter às regras editadas pela ANS referente aos prazos máximos para essas autorizações.
REGRAS DEFINIDAS PELA ANS
A Resolução Normativa nº 259 da ANS dispõe sobre a sobre a garantia de atendimento aos usuários de planos de saúde, relacionando os prazos máximos para autorização dos atendimentos necessários aos beneficiários.
O atendimento do usuário, inclusive, deve ser disponibilizado no município em que este necessitar, desde que devidamente observada a área geográfica de abrangência e área de atuação do produto contratado.
A RN nº 259, em seu art. 3º, relaciona os prazos máximos nos quais as operadoras devem disponibilizar aos usuários os serviços e procedimentos definidos no Rol de Procedimentos e Eventos em Saúde da ANS. Dispõe o referido artigo que os atendimentos devem ser realizados nos seguintes prazos:
I – consulta básica – pediatria, clínica médica, cirurgia geral, ginecologia e obstetrícia: em até 7 (sete) dias úteis;
II – consulta nas demais especialidades médicas: em até 14 (quatorze) dias úteis;
III – consulta/sessão com fonoaudiólogo: em até 10 (dez) dias úteis;
IV – consulta/sessão com nutricionista: em até 10 (dez) dias úteis;
V – consulta/sessão com psicólogo: em até 10 (dez) dias úteis;
VI – consulta/sessão com terapeuta ocupacional: em até 10 (dez) dias úteis;
VII – consulta/sessão com fisioterapeuta: em até 10 (dez) dias úteis;
VIII – consulta e procedimentos realizados em consultório/clínica com cirurgião-dentista: em até 7 (sete) dias úteis;
IX – serviços de diagnóstico por laboratório de análises clínicas em regime ambulatorial: em até 3 (três) dias úteis;
X – demais serviços de diagnóstico e terapia em regime ambulatorial: em até 10 (dez) dias úteis;
XI – procedimentos de alta complexidade – PAC: em até 21 (vinte e um) dias úteis;
XII – atendimento em regime de hospital-dia: em até 10 (dez) dias úteis;
XIII – atendimento em regime de internação eletiva: em até 21 (vinte e um) dias úteis; e
XIV – urgência e emergência: imediato.
Esses são os prazos máximos que o usuário pode aceitar para cada um dos tipos de atendimento relacionados.
TESTES PARA COVID-19
Recentemente publicamos uma matéria (veja aqui) informando sobre a obrigatoriedade de cobertura dos exames sorológicos – pesquisa de anticorpos IgA, IgG ou IgM. Entretanto, a liminar que determinava a obrigatoriedade de cobertura dos exames foi derrubada após a ANS ingressar com Agravo de Instrumento contra a decisão liminar que obrigava a inclusão do exame no Rol de Procedimentos e Eventos em Saúde.
As autorizações de testes para detecção de infecção pelo novo coronavírus, quando não classificadas como emergência, devem observar o prazo descrito no item IX acima.
Atualmente, de acordo com a Resolução Normativa nº 457 da ANS, os testes de cobertura obrigatória são¹:
- Dímero D (dosagem): O procedimento já é de cobertura obrigatória pelos planos de saúde, porém, ainda não era utilizado para casos relacionados à Covid-19. É um exame fundamental para diagnóstico e acompanhamento do quadro trombótico e tem papel importante na avaliação prognóstica na evolução dos pacientes com Covid-19.
- Procalcitonina (dosagem): O procedimento é recomendado entre as investigações clínico-laboratoriais em pacientes graves de Covid-19, auxiliando na distinção entre situações de maior severidade e quadros mais brandos da doença.
- Pesquisa rápida para Influenza A e B e PCR em tempo real para os vírus Influenza A e B: Esses testes são indicados para diagnóstico da Influenza. A proposta consiste na incorporação dos dois procedimentos para minimizar questões de disponibilidade e para otimizar o arsenal diagnóstico disponível. A pesquisa rápida é recomendada para investigações clínico-laboratoriais em pacientes graves. O diagnóstico diferencial é importante, pois a influenza também pode ser causa de Síndrome Respiratória Aguda Grave (SARS).
- Pesquisa rápida para Vírus Sincicial Respiratório e PCR em tempo real para Vírus Sincicial Respiratório: Esses testes são indicados para diagnóstico da infeção pelo Vírus Sincicial Respiratório (VSR). A proposta consiste na incorporação dos dois procedimentos para minimizar questões de disponibilidade e para aprimorar as possibilidades. O teste rápido para o VSR é útil no diagnóstico diferencial de Covid-19 em crianças com infecção viral grave respiratória.
¹Informações disponíveis no Site da ANS: http://www.ans.gov.br/aans/noticias-ans/coronavirus-covid-19/coronavirus-todas-as-noticias/5546-ans-inclui-mais-seis-exames-no-rol-de-coberturas-obrigatorias-para-auxiliar-na-deteccao-do-novo-coronavirus
SUPORTE AOS USUÁRIOS
Clientes da Long Life Corretora de Seguros podem contar com uma equipe especializada no apoio para os pedidos de autorização de exames e procedimentos junto a operadora contratada.
A Long Life já pôde ajudar muitos clientes em casos em que as operadoras não respeitavam os prazos estipulados, sujeitando os usuários a esperas desnecessárias. A equipe de apoio ao cliente da Long Life conta com analistas preparados e departamento jurídico especializado para ajudá-lo em quaisquer dificuldades enfrentadas junto às operadoras.
Ainda não é nosso cliente? Traga seu plano de saúde para a Long Life e conte com nosso apoio.
Ainda não tem plano de saúde? Clique aqui e receba o contato de um de nossos consultores.
Testes mais precisos para detecção de Covid-19 agora são incluídos no Rol de procedimentos obrigatórios da ANS
Na data de hoje, 29 de junho de 2020, a ANS publicou nova resolução (RN nº 458), que regulamenta a cobertura obrigatória e utilização de testes que servem para diagnosticar a infecção pelo coronavírus.
Conforme dispõe a nova resolução, a cobertura dos exames sorológicos de IGM e IGG será obrigatória pelas operadoras de planos de saúde quando o paciente se enquadrar na definição de caso suspeito ou provável de COVID-19, definido pelo Ministério da Saúde.
A resolução foi publicada em atendimento a determinação judicial, nos autos da ação civil pública nº 0810140-15.2020.4.05.8300, proposta pela Associação de Defesa dos Usuários de Seguros, Planos e Sistemas de Saúde (ADUSEPS), que pleiteava a inclusão do exame no rol de procedimentos da ANS.
EXAMES MAIS PRECISOS
Os referidos exames sorológicos podem detectar se os indivíduos examinados foram infectados e já se curaram, se estão infectados ou se ainda não se infectaram pelo coronavírus. Conforme explica Renê Patriota, coordenadora executiva da Aduseps, “Os pacientes com a doença ativa aguda apresentarão o IGM positivo e o IGG negativo, enquanto que os outrora infectados e já curados testarão o oposto: IGM negativo e IGG positivo. Já os ainda não infectados, ambos serão negativos.”
Assim, os exames agora incluídos no ROL de procedimentos e eventos em saúde, são mais precisos que a pesquisa por RT-PCR, incluída anteriormente por meio da RN nº 453, que apenas detecta a contaminação pelo vírus no ato da coleta.
CASOS SUSPEITOS
De acordo com o Ministério da Saúde, enquadram-se na definição de caso suspeito as pessoas que apresentem SÍNDROME GRIPAL (SG): Indivíduo com quadro respiratório agudo, caracterizado por sensação febril ou febre*, mesmo que relatada, acompanhada de tosse OU dor de garganta OU coriza OU dificuldade respiratória; SÍNDROME RESPIRATÓRIA AGUDA GRAVE (SRAG): Síndrome Gripal que apresente: dispneia/desconforto respiratório OU pressão persistente no tórax OU saturação de O2 menor que 95% em ar ambiente OU coloração azulada dos lábios ou rosto.
No caso de Síndrome Gripal em crianças, considera-se também obstrução nasal, na ausência de outro diagnóstico específico. Em idosos, a febre pode estar ausente e deve-se considerar também critérios específicos de agravamento como síncope, confusão mental, sonolência excessiva, irritabilidade e inapetência.
Já no caso de Síndrome Respiratória Aguda Grave em crianças, além dos itens já apresentados, deve-se observar os batimentos de asa de nariz, cianose, tiragem intercostal, desidratação e inapetência.
Pessoas que se enquadrarem nas definições acima, beneficiárias de planos de saúde, terão direito a realização dos referidos exames, mediante requisição médica, integramente cobertos pela sua operadora.
Ainda não contratou plano de saúde? Clique aqui e receba o contato de um dos consultores da Long Life.
Planos de Saúde – Abusividade de Cláusulas Contratuais
Em cumprimento à decisão proferida nos autos da Ação Civil Pública nº 0136265-83.2013.4.02.5101, que tramitou na 18º Vara Federal do Rio de Janeiro, a ANS publicou, em 30 de março de 2020, a RESOLUÇÃO NORMATIVA – RN Nº 455, que dispõe sobre a nulidade do parágrafo único do art. 17 da resolução 195 da ANS, que determinava o AVISO PRÉVIO DE 60 DIAS para cancelamento dos planos de saúde.
Com a declaração de nulidade da referida norma, tornam-se nulas as cláusulas contratuais que determinam a necessidade de prévio aviso à operadora para que o contratante possa requerer o cancelamento do seu plano.
Direito do Consumidor
Bem se sabe que os contratos de planos de saúde são entendidas como relação de consumo, pois considera-se que os contratos de planos de saúde firmados por empresa, são realizados em benefício de pessoas físicas, que são os destinatários finais, portanto, aplicando-se o Código de Defesa do Consumidor a essa relação contratual, conforme determina a Súmula nº469 do STJ.
Assim, em caso de controvérsias a respeito de qualquer cláusula referente à esses tipos de contrato, o contratante haverá de se socorrer pelas normas do Código de Defesa do Consumidor, que visa a segurança jurídica e maior proteção do consumidor final do produto.
Com base no CDC, determinou-se que as cláusulas de fidelidade de doze meses, assim como as que determinam cumprimento de aviso prévio de 60 dias, com previsão de multa pelo descumprimento, caso haja rescisão antecipada dentro desse período, viola o direito e liberdade de escolha do consumidor de buscar um plano ofertado no mercado mais vantajoso, bem como enseja à prática abusiva ao permitir à percepção de vantagem pecuniária injusta e desproporcional por parte das operadoras de planos de saúde.
Dificuldade ao requerer o Cancelamento
Mesmo com a referida determinação e com base na RN 455 da ANS, muitos contratantes de planos de saúde, ainda em meio à crise atualmente enfrentada em razão do coronavírus, têm enfrentado muita dificuldade para realizar o pedido de cancelamento imediato do plano de saúde. As operadoras não têm aceitado os pedidos formulados, utilizando como base as cláusulas contratuais que determinam o aviso prévio.
Não obstante as disposições contratuais nesse sentido, é direito do consumidor cancelar seu plano de saúde a qualquer tempo, principalmente quando o pedido se dá em um período em que muitas pessoas perderam parte de suas rendas em razão da crise atual, e buscam uma alternativa para reduzir os custos com planos de saúde.
Diante dessas abusividades praticadas, é necessária consultoria de pessoal especializado para que possa intermediar a solução da controvérsia de forma efetiva e oferecer a solução ideal para cada caso.
A Long Life Corretora de Seguros conta com consultoria jurídica especializada para atender as necessidades de seus clientes e produtos alternativos para auxiliar você e sua empresa a reduzir seus custos nesse momento, sem deixar de proteger o que mais importa: a vida e a saúde!
Clique aqui e receba o contato de um de nossos consultores.
Pandemia pode ter cobertura no seguro de vida… Entenda!
Em meio a toda incerteza e preocupação que assola a sociedade neste momento de crise, ao menos uma notícia pode dar tranquilidade aos beneficiários de seguros, principalmente com relação aos seguros de vida.
Novo posicionamento das seguradoras
Várias seguradoras têm se posicionado, após a realização de complexos cálculos atuariais, estatísticos e financeiros, no sentido de que haverá pagamento do capital segurado em casos de morte mesmo em decorrência de contaminação por coronavírus.
Seguradoras como Porto Seguro, Mapfre e MetLife já se posicionaram e decidiram amparar pela cobertura securitária os eventos morte causados pela COVID-19, ainda que considerada como pandemia pela OMS.
Já havíamos discorrido sobre a cláusula de exclusão de seguro em razão de epidemias e pandemias (veja aqui), com base apenas em posicionamento de algumas seguradoras do país.
Entretanto, em texto recentemente publicado no site CQCS¹, pela Dra. Angélica Carlini, advogada nas áreas de direito do seguro, responsabilidade civil e relações de consumo, a especialista relata a decisão por parte de várias seguradoras.
Ela enfatiza a necessidade de conscientização no sentido de que a decisão destas, neste momento de tanta insegurança, de adotar medidas de cobertura, mesmo em sentido contrário a cláusula contratual que expressamente exclui a indenização, não se trata de mera liberalidade das seguradoras.
Afinal, não haveria qualquer segurança em contratar um seguro em que, por mera liberalidade, a seguradora viesse a autorizar ou negar o pagamento de indenização no caso de sinistro.
As seguradoras têm, segundo a Dra. Angélica Carlini, adotado medidas que poderão ser socialmente bem recebidas e tecnicamente sustentadas, visando atender os anseios da sociedade por segurança e confiabilidade nesse momento de singular dificuldade, mas pautadas em fundamentos atuariais, estatístico e jurídicos, e não devem ser confundidas com liberalidade.
Obviamente, diversas modalidades de seguros poderão ser afetadas pela crise causada pela COVID-19. As decisões das seguradoras têm sido relacionadas às coberturas referente aos seguros de pessoas, e esta situação extraordinária pode ainda vir a ser objeto de comparação em outras modalidades de seguro.
Obviamente deve-se dar atenção e analisar com muita ponderação essas possibilidades, utilizando-se de razoabilidade para tomada de decisões.
Conclusão
O mais importante no momento, é saber que segurados e beneficiários de seguros de vida podem contar com a liquidez das seguradoras para atender as eventuais necessidades de segurados e beneficiários em tempos tão incertos, mesmo diante da pandemia que assola a todos.
Caso queira reavaliar sua apólice de seguro ou precise de auxílio para encontrar um Seguro de Vida de custo baixo, mas que atenda às suas necessidades e de sua família, clique aqui e receba o contato de um de nossos consultores. A Long Life conta com especialistas e todo apoio jurídico necessário para te oferecer a melhor opção de seguro.
¹De <https://www.cqcs.com.br/coluna/dialogos-com-o-direito-do-seguro/pandemia-exclusao-de-cobertura-em-seguros-de-pessoas-e-liberalidade-das-seguradoras-precisamos-conversar-sobre-isso/> acesso em 07/04/2020
[ Coronavírus ] Qual o custo do exame e da internação em caso de infecção?
Como todos sabemos, o novo Coronavírus (COVID-19) é um vírus que vem se alastrando pelo mundo, que traz uma doença que de início se parece com uma gripe, mas em muitos casos se torna mais perigosa, podendo desenvolver uma pneumonia infecciosa grave, atacando não só os pulmões, mas também outros órgãos vitais do paciente, como o estômago e até os vasos sanguíneos, o que leva uma boa parte dos pacientes precisar de auxílio de uma Unidade de Tratamento Intensivo (UTI). Ai você provavelmente deve estar se perguntando: Qual o custo do exame e da internação em caso de infecção do Coronavírus?
No decorrer desta matéria iremos responder a esta pergunta e outras que estão surgindo em nossas mentes por conta do momento que estamos vivendo.
Quais as alternativas além do SUS?
Como já mencionado em nossa matéria no blog, o Sistema Único de Saúde (SUS) está defasado e inapto a atender a demanda já existente de leitos de UTI. Isso faz com que pessoas não associadas a um plano de saúde recorram a internações particulares nos hospitais, em busca de salvar a vida de um ente querido, atitude qual pode ser a diferença entre a vida e a morte de um paciente.
Para que escolher o atendimento particular, quais são os custos?
O momento em que alguém recebe a notícia de que seu ente querido necessita de uma internação de UTI, por si só já é uma notícia de forte impacto emocional e por isso todos precisamos estar preparados. Um fator que pode elevar a ansiedade neste momento são os altos custos de uma internação em Unidade de Tratamento Intensivo.
Em hospitais mais bem avaliados do Brasil como por exemplo, Hospital Israelita Albert Einstein cobra um valor de aproximadamente 3 mil reais só pelo uso de 24 horas de oxigênio, elemento essencial para manutenção da vida humana, isso sem contar o custo de estadia de vaga da UTI que começa em um valor de R$ 4.024 reais, e dos insumos usados e as visitas médicas (cobradas à parte) o que pode deixar ainda mais a conta.
É verdade que a vida não tem preço, mas muitas pessoas que são internadas em hospitais como Albert Einstein, Hospital Sírio-Libanês, Hospital Alemão Oswaldo Cruz, Hospitais da rede D’or e outros, podem sair com uma conta de milhares ou até milhões de reais para pagar, o que pode causar outras consequências para a família.
Agora se você reside no interior paulista e depender de internação particular, os valores são um pouco menores. Por exemplo, no Hospital Bragantino o preço da diária de uma internação em UTI sai por R$ 1.200,00 reais apenas pela hotelaria.
Além deste valor, o paciente terá o custo diário de oxigênio pode chegar a R$ 456,00 reais, todos os insumos como agulhas, tubos, remédios, entre outros utensílios médicos, assim como cada uma das visitas dos médicos, que é cobrado a parte.
Em outros hospitais, como o Albert Sabin em Atibaia, nos disseram que não passam um valor antecipado exato por diária, mas antes da internação em UTI, solicitam que se deixe um calção de 30 mil reais.
Segundo nos foi informado, a média de gasto diário com todos os serviços que uma pessoa em um caso não muito grave, gira em torno de 3 a 5 mil reais, o que em no máximo 10 dias chega no valor do calção, sendo que o tempo de uma internação pelo novo Coronavírus (COVID-19) tem uma média de 15 dias em casos graves.
Essas informações foram coletadas diretamente com o hospital Albert Sabin e repassadas pelo setor de tesouraria, mas é importante ressaltar que esses custos são valores de base, não são valores exatos e podem variar de acordo com o quadro geral do paciente, a quantidade de exames solicitados pelo médico, quais e quantos procedimentos forem necessários para prorrogar a vida do paciente e muitos outros fatores que podem interferir neste custo. Cada paciente pode reagir de forma diferente e assim não é possível ter um o valor exato, apenas estimativas.
Diante deste cenário qual a melhor solução?
Diante deste quadro e risco real, existe uma rota de saída segura, que pode proteger tanto a saúde quanto o equilíbrio financeiro das famílias brasileiras. As famílias e as empresas devem se proteger com um contrato plano de saúde que, uma vez contratado, além da proteção contra todo o tratamento para o novo coronavírus, a família estará coberta para todos os tratamentos que estão no rol da ANS , desde exames, consultas, cirurgias, internações, e todos os tratamentos de que as pessoas necessitam, gerando assim uma grande economia no custo da manutenção da saúde de sua família, mantendo o equilíbrio e a saúde financeira em tempos de crise.
Veja uma simulação
Suponhamos que dois homens na faixa dos 40 anos fossem ao hospital Albert Sabin com suspeita de estar com o novo coronavírus. O primeiro pagaria seu tratamento no particular. Seu exame de confirmação para COVID-19 custaria em torno de R$ 370,00 reais.
Caso confirmado e o paciente desenvolver a doença a um caso crítico e houver a necessidade de ele ser internado na UTI, a princípio teria que deixar com o hospital citado acima, um total de 30 mil reais como calção. Mas depois de todas as despesas contabilizadas, o total dos gastos poderiam chegar facilmente a mais de 100 mil reais, dependendo do quadro clínico e tempo de internação.
Já o segundo homem, também com 40 anos de idade, possui um contrato de plano de saúde empresarial GNDI 400 (Grupo Notredame Intermédica) com abrangência em mais de 50 cidades. Ele estaria pagando, se fizesse sua contratação hoje, R$ 190,39 de mensalidade no seu plano interior regional na modalidade empresarial, que pode ser feita à partir de 2 pessoas.
Com este valor de pagamento mensal, ele teria todo tratamento de saúde coberto pela operadora e ainda teria direito a todos os benefícios que o plano de saúde oferece como consultas de rotinas, exames, atendimento de urgência/emergências e tudo o que estiver contemplado no rol da ANS para coberturas dos planos de saúde.
No entanto, com todo esse caos instaurado pelo novo Coronavírus (COVID-19), a saúde privada também enfrentará desafios. O virologista Paolo Zanotto, doutor e professor da Universidade de São Paulo, a USP disse: “O coronavírus exige no mínimo 65 vezes mais hospitalizações que a gripe”.
Ainda não temos uma noção exata do tamanho que essa pandemia assumirá no país, nem o quanto afetará tanto na rede pública quanto privada de hospitais. Medidas estão sendo tomadas para tentar suportar a demanda, hospitais grandes já iniciaram obras para aumento de leitos de UTI, hospitais de campanha estão sendo instalados, equipamentos e insumos sendo comprados.
Operadoras que atendem principalmente os maiores de 60 anos, fizeram ajustes drásticos para dar conta da demanda, como a Prevent Sênior, que isolou um hospital só para o atendimento de pessoas com suspeita de infecção pelo novo Coronavírus (COVID-19).
Por que é importante agir o quanto antes?
Embora exista um grupo de maior risco, como os idosos, hipertensos, diabéticas e outras patologias pré-existentes, devemos nos lembrar que qualquer pessoa pode ter um quadro de agravamento.
Ainda não existem dados científicos exatos sobre este assunto. Devemos nos lembrar também que quando se trata de pessoas acimas dos 60 anos, os custos de tratamento são geralmente maiores que os dos mais jovens, pois demandam mais tempo para se recuperar da doença, passando mais tempo dentro da UTI, o que pode gerar maiores despesas até mesmo para o planos de saúde. O alto custo das internações e dos exames, não deixará de afetar as operadoras de planos de saúde.
É possível que hospitais particulares passem a cobrar mais pelo uso de suas UTIs e cuidados médicos, até porque muitos dos seus funcionários também estão sendo afastados do trabalho por causa da contaminação do novo Coronavírus (COVID-19), gerando despesas maiores para estes hospitais.
Em consequência de tudo isso, fica evidente que pode se iniciar uma tendência de alta de preços para novas contratações de planos de saúde. A operadora de plano de saúde necessita ter um ótimo equilíbrio orçamentário para cobrir os altos gastos que terão de suportar neste período.
No entanto, as pessoas e empresas que já têm o seu contratado o plano de saúde, podem ficar tranquilos, porque estes, sofrerão apenas os aumentos programados que ocorrem uma vez por ano, ou na mudança de faixa etária, conforme seu contrato.
Mas muitas vezes, pessoas e empresas nos surpreendem. Como uma forma de ajudar o sistema de saúde do país, duas das maiores operadoras do Brasil a Amil Assistência Médica e o Grupo Notredame Intermédica (GNDI), estão oferecendo seus planos com descontos nas tabelas na modalidade empresarial.
Essas ofertas beneficiam desde pequenas empresas, a partir de duas pessoas e beneficia também as médias e grandes, para que todos possam ter acesso ao melhor que o sistema particular de saúde pode oferecer. Até mesmo empresas enquadradas no MEI (Micro Empreendedor Individual), podem ser atendidos nesta tabela promocional.
Os preços da Notredame Intermédica partem de R$ 55,44, e da Amil partem de R$ 70,57 para contratos de 2 a 29 vidas. Mas para se ter um valor exato para sua situação, deve-se levar em consideração a categoria do plano escolhido, o tipo de sociedade da empresa, as idades dos beneficiários, e a região de abrangência do atendimento.
Nesse momento de crise precisamos nos unir. Toda a equipe da Long Life, está trabalhando sem medir esforços para auxiliar a todos os seus clientes, amigos e a todas as pessoas e empresas que necessitarem de apoio, ajuda e assessoria no segmento que é a sua especialidade, planos e seguros saúde.
Se você ainda não possui um plano, podemos te ajudar a contratar com facilidade um plano que proteja a todos os que você ama e que se encaixe em seu orçamento.
Sabemos que o momento é difícil, então estamos ajudando também famílias e empresas a reduzir os custos com seu plano de saúde, mas buscando manter toda a família protegida.
Se você achar que seu plano também não oferece a rede de clínicas, laboratórios, hospitais ou reembolsos que você necessita, também podemos ajudar.
Então não perca tempo, agora é a hora de proteger a sua família, seus funcionários e o seu patrimônio, entre no link abaixo e contate um de nossos consultores.
COTAÇÃO GRATUITA DE PLANO DE SAÚDE
“Long Life Planos de Saúde, pensando sempre em você, e nas pessoas que você ama”.
Fontes:
Exame
ALMEIDA, Marilia. Os preços médios dos planos de saúde particulares no Brasil, São Paulo, 06 de ago. de 2015. Disponível em: < https://exame.abril.com.br/seu-dinheiro/os-precos-medios-dos-planos-de-saude-particulares-no-brasil/>
Época
SEGATO, Critiane. O lado oculto das contas de hospitak, São Paulo, 28 de mai. de 2014. Disponível em: < https://epoca.globo.com/ideias/noticia/2014/05/o-lado-oculto-das-bcontas-de-hospitalb.html/>
National Geographic
McKeever, Amy. Coronavírus – O que faz ao Corpo Humano, São Paulo, 06 de ago. de 2015. Disponível em: < https://www.natgeo.pt/ciencia/2020/02/coronavirus-o-que-faz-ao-corpo-humano>
O conceito de seguro está muito bem definido no art. 757 do Código Civil Brasileiro. Podemos extrair do referido artigo que contrato de seguro é aquele em que uma empresa (seguradora) assume a obrigação de ressarcir o prejuízo sofrido pelo segurado em virtude da ocorrência do risco ao qual o bem segurado está exposto, mediante o pagamento de determinada prestação (prêmio).
O contrato de seguro de vida, seguindo o conceito do referido artigo, pode ser definido como um contrato que tem por objetivo garantir ao beneficiário, mediante um determinado prêmio, o pagamento de determinada soma em dinheiro, na hipótese da ocorrência da morte do segurado.
No contrato de seguro de vida, o titular paga uma determinada prestação, buscando garantir que, caso advenha seu óbito pela ocorrência de riscos previstos no contrato, a seguradora possa pagar ao beneficiário estipulado a soma em dinheiro pactuada contratualmente.
Será que todo seguro de vida cobre qualquer caso de morte?
Não, não é qualquer causa mortis que pode ensejar a indenização do seguro de vida. Todos os contratos de seguro possuem, em suas condições gerais, cláusulas que relacionam os riscos excluídos da cobertura do seguro.
Dentre as aludidas cláusulas, na maioria dos contratos está aquela que exclui os riscos provenientes de epidemias e pandemias, desde que declaradas por órgão competente.
Como fica a cobertura na atual crise do Coronavírus?
O Coronavírus (Covid-19) foi classificado pelo diretor-geral da OMS, Tedros Adhanom Ghebreyesus, no dia 11 de fevereiro de 2020, como uma pandemia e, portanto, enquadrou-se como causa de exclusão de cobertura nos seguros de vida, adequando-se às cláusulas contratuais que assim determinam.
De acordo com matéria publicada no site do CQCS – Centro de Qualificação do Corretor de Seguros, as seguradoras já têm recebido as primeiras solicitações de indenizações das apólices das vítimas de Coronavírus (Covid-19).
Embora a grande maioria de contratos preveja a exclusão de indenização em decorrência de epidemias e pandemias, algumas seguradoras têm debatido sobre a possibilidade de pagamento do sinistro em razão de morte causada pelo Coronavírus (Covid-19) .
De fato, a cláusula do contrato de seguro e vida que exclui o pagamento de indenização caso o sinistro ocorra por consequência de epidemias ou pandemias é considerada válida.
Entretanto, as recusas de indenização por parte das seguradoras, apesar de fundamentadas no contrato, ainda poderá gerar muitas dúvidas e litígios. É necessário que advogados e corretores de seguros estejam preparados e bem informados para que, nesse momento, possa prestar a melhor consultoria a fim de reduzir o impacto dessa crise nas famílias e na sociedade como um todo.
As cláusulas de exclusão de risco representam limites de garantia a que se obrigam as seguradoras, conforme autoriza o art. 757 do Código Civil, e é considerando esses limites que se calcula o valor do prêmio.
Conclusão
Deve-se avaliar com sensatez a eventual possibilidade de consideração de abusividade de tal cláusula delimitadora, já que esta é de suma importância para o equilíbrio do contrato.
Deve-se buscar a relativização das referidas cláusulas empenhando-se, principalmente, em mitigar o impacto da morte do segurado na vida dos beneficiários, que certamente terão dispendido muito com custos médicos e hospitalares na tentativa de cura do segurado, o com o funeral, ocorrendo a morte deste. Neste caso, teriam no contrato de seguro a única esperança de recuperar o patrimônio despendido.
E, afinal, se a seguradora auferiu recursos do prêmio, seria injusto não participar razoavelmente das despesas com a morte do segurado. Certamente não seria um grande impacto financeiro nas seguradoras a ponto de comprometer a subsistência dos fundos mutuais.
Caso queira reavaliar sua apólice de seguro ou precise de auxílio para encontrar um Seguro de Vida de custo baixo, mas que atenda às suas necessidades e de sua família, clique aqui e receba o contato de um de nossos consultores. A Long Life conta com especialistas e todo apoio jurídico necessário para te oferecer a melhor opção de seguro.
Fontes:
https://www.jusbrasil.com.br/topicos/10687747/artigo-757-da-lei-n-10406-de-10-de-janeiro-de-2002 – acesso em 02/04/2020
https://www.cqcs.com.br/noticia/seguradoras-comecam-receber-pedido-de-indenizacao-por-morte-de-coronavirus/ – acesso em 02/04/2020
Matérias relacionadas
O estudo de 2018 do Conselho Nacional de Medicina (CFM) dizia que menos que 10% dos 5.570 municípios brasileiros tinham uma Unidade de Tratamento Intensivo (UTI), sendo que se considerarmos apenas os leitos da rede pública era um total de 466 leitos, Hoje em todo o país contando com públicos e particulares temos 40,6 mil leitos segundo levantamento do Cadastro Nacional de Estabelecimentos de Saúde (CNES), sendo destes a menor parte sendo da rede pública e mais de 55% da rede privada.
No Brasil hoje é discutido a contratação de mais 2.000 leitos para apoiar o Sistema Único de Saúde (SUS) com os casos mais graves da doença. Pois se levarmos em conta somente as UTIs com capacidade de atender um portador de corona vírus, que temos hoje disponíveis para o SUS, mais de 95% delas está ocupada.
A recomendação da Associação de Medicina Intensiva Brasileira (AMIB) foi que a contratação de pelo menos 2.960 leitos um aumento de mais de 20% do que já se tem na rede hoje.
A operadora de planos de saúde especializada na melhor idade Prevent Senior, disponibilizou um hospital inteiro para seus beneficiários portadores ou com suspeita do novo coronavírus.
O hospital fica no bairro do paraíso em São Paulo, e a informação dada pelo diretor executivo Pedro Benedito Batista Junior que circulou pelas redes socias nessa segunda (dia 16/03) e foi confirmado já no dia 17/03 pela diretoria da operadora.
A medida foi tomada pois o maior público da Prevent Senior se faz por maiores de 61 anos, e o grupo de risco do COVID-19 (Novo Corona Vírus) são pessoas com doenças respiratórias crônicas, crianças, pessoas com problemas cardíacos e os de mais idade, sendo assim, a operadora decidiu se dedicar ao tratamento de seus benificiários.
Hoje (20/03) temos mais de 150 mil casos ativos em mais de 180 países, e 10.405 mortes confirmadas, o COVID-19, a princípio parece uma gripe apresentando sintomas leves, como tosse seca, febre e dor de cabeça, então ele ataca os rins causando vômito e diarreia, tambem podendo atacar os pulmões com uma pneumonia grave. Nesses casos mais graves, se faz extremamente necessário para a vida do paciente a internação em uma UTI e o auxílio de respiradores para manutenção da vida.
No Brasil apenas 25% das pessoas possuem planos de saúde, sendo que a maioria da população acaba assim tendo acesso a menor quantidade de leitos de UTI preparados para atender casos mais graves do novo coronavirus, é por isso que nós da equipe Long Life, estamos sempre empenhados em trazer informação de conteúdo para vocês, pois nos preocupamos com cada um de vocês, e pedimos que nesse momento, caso você tenha um plano de saúde, que você o mantenha, se você não tiver, ou achar que o seu plano não está adequado para sua família, entre em contato com a nossa equipe, nós faremos o máximo para te entregar a proposta mais apropriada para sua necessidade.
Long Life Planos de Saúde, sempre pensando em você e nas pessoas que você ama.
Autor: Pedro Lucas S. Mourão
Fontes:
Folha de São Paulo
COLLUCCI, Cláudia. Operadora de saúde de SP isola hospital para atendimento de vítimas de coronavírus , Folha de S.Paulo, São Paulo, 17 de mar. de 2020. Disponível em: <https://www1.folha.uol.com.br/equilibrioesaude/2020/03/operadora-de-saude-de-sp-isola-hospita-pra-atendimento-de-vitimas-de-coronavirus.shtml>
G1
G1. Menos de 10% dos municípios brasileiros têm leito de UTI pelo SUS, diz levantamento do CFM, Portal G1, São Paulo, 12 de set. de 2018. Disponível em: <https://g1.globo.com/bemestar/noticia/2018/09/12/menos-de-10-dos-municipios-brasileiros-tem-leito-de-uti-pelo-sus-diz-levantamento-do-cfm.ghtml>
G1
G1. Brasil precisa aumentar em 20% o total de leitos de UTI para adultos no SUS para tratar coronavírus, diz entidade médica, Portal G1, São Paulo, 15 de mar. de 2020. Disponível em: <https://g1.globo.com/bemestar/coronavirus/noticia/2020/03/15/brasil-precisa-aumentar-em-20percent-o-total-de-leitos-de-uti-para-adultos-no-sus-para-tratar-coronavirus-diz-entidade-medica.ghtml>
Com a disseminação do Covid-19 no Brasil, ainda que de forma contida, aumenta consideravelmente a preocupação com o atendimento, no sistema de saúde, dos casos suspeitos e a realização dos exames adequados para diagnosticar a infecção.
Quem pode fazer o teste de infecção do Coronavírus (Covid-19)?
Beneficiários de planos de saúde já podem contar com o atendimento imediato em caso de suspeita de infecção, com todos os procedimentos obrigatoriamente cobertos pela operadora contratada, em razão da publicação, no Diário Oficial da União, da Resolução normativa Nº 453 da ANS, que inclui os exames no rol de procedimentos obrigatórios.
Qual a carência para atendimento em casos de infecção do Coronavírus (Covid-19), quanto tempo é preciso esperar?
As principais operadoras já adotaram os exames como simples, passando a atender as solicitações de exames com cobertura total, em casos de suspeita de infecção pelo COVID-19, 24 horas após a contratação.
A Resolução do Consu n° 13 estabelece que, para os casos de urgência e emergência, o atendimento é imediato e integral, mas de acordo com a segmentação contratada.
Se o consumidor contratou um plano apenas ambulatorial (planos de clínicas populares, por exemplo), o atendimento será limitado ao ambulatório e se houver necessidade de internação, o dever da operadora é de apenas remover o consumidor para uma unidade do SUS.
Como é definida uma situação de “Urgência” e de “Emergência”?
A lei 9.656/98 – Lei dos Planos de Saúde – define, em seu artigo 35-C, as situações de urgência e de emergência. Caracterizam-se como situações de urgência, de acordo com a lei, aquelas decorrentes de acidentes pessoais ou de complicações do processo gestacional. Como emergência, aquelas que implicarem risco imediato de vida ou lesões irreparáveis ao paciente.
Quem necessitar de internação está coberto pelo plano de saúde?
Vemos que, no caso de infecção pelo COVID-19, a internação hospitalar ocorre apenas no caso de pessoas que pertençam ao grupo de risco (pessoas idosas, portadores de doenças crônicas) ou outras situações que demonstrem risco de maior complicação pela infecção, colocando em risco a vida do paciente. Sendo assim, havendo a contratação de plano ambulatorial + hospitalar, a cobertura para os casos de emergência é irrestrita e integral após 24 horas de vigência do contrato, em função do disposto no art. 12, inciso V, “c” da lei 9656/98, nos casos confirmados de COVID-19 em que for necessária a internação.
Se você ainda não adquiriu seu plano de saúde, agora é o momento.
Depender do SUS não é uma escolha inteligente, sabendo que o Sistema Único de Saúde do Brasil não comporta a demanda de uma pandemia mundial como a que estamos enfrentando. Possuir um plano de saúde é indispensável para se obter um tratamento rápido e de qualidade em momentos como o que estamos vivendo.
Previna-se!
Caso precise de auxílio para encontrar um plano de saúde de custo baixo, mas que atenda às suas necessidades, de sua família ou de sua empresa, clique aqui e receba uma proposta gratuita do melhor plano de saúde para o seu perfil de utilização. Um especialista da Long Life entrará em contato para uma consultoria gratuita.
Planos de saúde agora são obrigados a fazer exame de detecção do Coronavirus!Agência Nacional de Saúde inclui o exame em seu rol de procedimentos.
Após declaração dada no dia 10 de março (terça-feira) pela Agência Nacional de Saúde”(ANS), os planos de saúde serão obrigados a cobrir os exames para detectar o Novo Coronavirus (Covid-19).
A notícia foi dada após uma reunião realizada no mesmo dia com os Diretores da agência reguladora, em conjunto com os representantes das operadoras de planos de saúde e outros representantes do setor, onde acertaram a inclusão da cobertura do exame de detecção do novo Coronavirus no rol de procedimentos obrigatórios de cobertura pelas operadoras.
Em entrevista dada ao jornal Folha de S.Paulo, a diretoria da ANS declara que “isso ocorrerá de maneira extraordinária, fora do protocolo habitual”, e ressalta que ainda falta o detalhamento de como deverão ser seguidas as diretrizes estipuladas para cobertura do exame.
A fala do secretário-executivo do Ministério da Saúde João Gabbardo dos Reis foi: “Poderia cobrar? Poderia. Porque é um exame novo, e não faz parte do rol. Mas isso [inclusão no rol] deve acontecer imediatamente. Deve sair nos próximos dias uma nova resolução incluindo o exame na lista de procedimentos de cobertura obrigatória. No momento em que isso estiver contemplado, ninguém poderá ser cobrado”.
Conforme reunião realizada ontem (quinta 12/03) com a diretoria da ANS, a Resolução Normativa N°453, que impõem a inclusão do exame no rol de procedimentos obrigatórios dos planos de saúde, entra em vigor no dia de hoje (13/03).
O covid-19 é de fácil transmissão e pode causar problemas graves no sistema respiratório, apresentando sintomas semelhantes a outras infecções respiratórias virais, contudo o conjunto de manifestações possíveis da Covid-19 é bem mais amplo que uma influenza comum, podendo incluir desde infecções assintomáticas e moderadas e evoluir até mesmo a pneumonias severas com insuficiência respiratória e até morte.
Dependendo do nível da manifestação, o paciente poderá precisar de internação hospitalar para obter melhor acompanhamento médico, realizar novos exames e receber tratamento assistido.
Em casos de agravamento do quadro clínico, o paciente poderá precisar de cuidados intensivos em unidades Unidade de Tratamento Intensivo (UTI) ou Centro de Tratamento Intensivo (CTI) onde receberá monitoramento médico 24h por dia, podendo ter que necessitar de máquinas para a manutenção da vida até que seu quadro clínico não apresente mais risco de vida.
Um dos últimos casos é o de uma mulher do Distrito Federal (DF), que segue internada na UTI necessitando de aparelhos que a auxiliam a respirar e a circular o sangue.
O boletim médico dela informa que “Paciente segue internada em isolamento na UTI do Hospital Regional da Asa Norte, em estado grave, instável, com suporte ventilatório e hemodinâmico.
Ela apresenta síndrome respiratória aguda severa, com piora do quadro respiratório, apresentando ainda um pico febril, mantendo quadro hemodinâmico estável. A paciente tem comorbidades que agravam o quadro clínico. Ela está sob cuidados intensivos da equipe multidisciplinar e de todo suporte técnico-científico”. Ela está sendo amparada pelo seu plano de saúde que está cobrindo o custo total do seu tratamento e dando todo auxílio necessário.
Em casos como este, se o paciente não tiver um contrato de plano de saúde, o custo total do tratamento pode atingir valores bem significativos e que grande parte dos brasileiros não poderiam assumir.
Identificamos a urgente necessidade de se estar preparado para lidar com a doença. Ao repararmos que o número de infectados no dia 09/03 era de 25 pessoas, e hoje (13/03) até o momento já são 151 casos, percebemos o quão vulneráveis estamos e como o Covid-19 tem avançado a passos largos.
Será que os hospitais públicos estão preparados para o aumento da demanda por serviços públicos de saúde?
A realidade não é nada promissora. Não é novidade que o sistema de saúde já não dá conta de atender os tratamentos que a população precisa dentro de uma situação de normalidade.
Na matéria de Michele Oliveira para o site Abrale, ela afirma que o repasse de verbas para a saúde pública tem sido cada vez mais escassa e os problemas com falta de insumos e profissionais para atender a população estão cada vez mais recorrentes.
É verdade que o governo está se empenhando em liberar mais verbas. Mas o brasil tem leitos públicos insuficientes. O governo propôs adiar cirurgias eletivas para liberar mais leitos nos hospitais, no entanto, com o número de casos confirmados progredindo cada vez mais, será que o os hospitais públicos sustentados pelo SUS vão conseguir suportar?
Ao analisarmos as informações que já temos do Covid-19, vemos o quão perigoso ele pode ser e o quão necessário se faz uma ação preventiva.
Na reunião sobre o novo item no rol de exames obrigatórios, a Diretora-Executiva da FenaSaúde levou a público que o setor garante “atuar tanto nos tratamentos de pacientes diagnosticados, conforme cobertura contratada pelo beneficiário, quanto nos testes laboratoriais”.
É evidente a falta de preparo do governo em casos assim onde o sistema do SUS não tem capacidade de lidar com o volume de pessoas em uma epidemia, o que nos leva a concluir que a necessidade de possuir um plano de saúde é indispensável para se obter um tratamento rápido e de qualidade em momentos como o que estamos vivenciando.
Se você ainda não tem um plano de saúde ou se desejar adequar seu para uma rede de hospitais de sua preferência, clique aqui e receba uma proposta gratuita do melhor plano de saúde para você, para sua família ou para seus funcionários com custos reduzidos.
COTAÇÃO GRATUITA DE PLANO DE SAÚDE
Long Life Planos de Saúde, pensando sempre em você, e nas pessoas que você ama.
AUTOR: PEDRO LUCAS S. MOURÃO
Fontes:
Folha de São Paulo
CANCIAN, Natália. Planos de saúde serão obrigados a cobrir exame para coronavírus, diz Ministério da Saúde, Folha de S.Paulo, São Paulo, 10 de mar. de 2020. Disponível em: < https://www1.folha.uol.com.br/cotidiano/2020/03/planos-de-saude-serao-
Revista Abrale
Acesso em: 13 de mar de 2020
https://www.abrale.org.br/revista-online/sistema-unico-de-saude-sus-pede-socorro/ .
ANS inclui exame para detecção de Coronavírus no Rol de Procedimentos obrigatórios. ANS, 12 de mar 2020. Disponível em: < http://www.ans.gov.br/aans/noticias-ans/consumidor/5405-ans-inclui-exame-para-deteccao-de-coronavirus-no-rol-de-procedimentos-obrigatorios>. Acesso em: 13 de mar de 2020
Planos de saúde vão cobrir teste para Coronavírus. ANS, 10 de mar 2020. Disponível em: < http://www.ans.gov.br/aans/noticias-ans/consumidor/5398-planos-de-saude-vao-cobrir-teste-para-coronavirus>. Acesso em: 13 de mar de 2020
